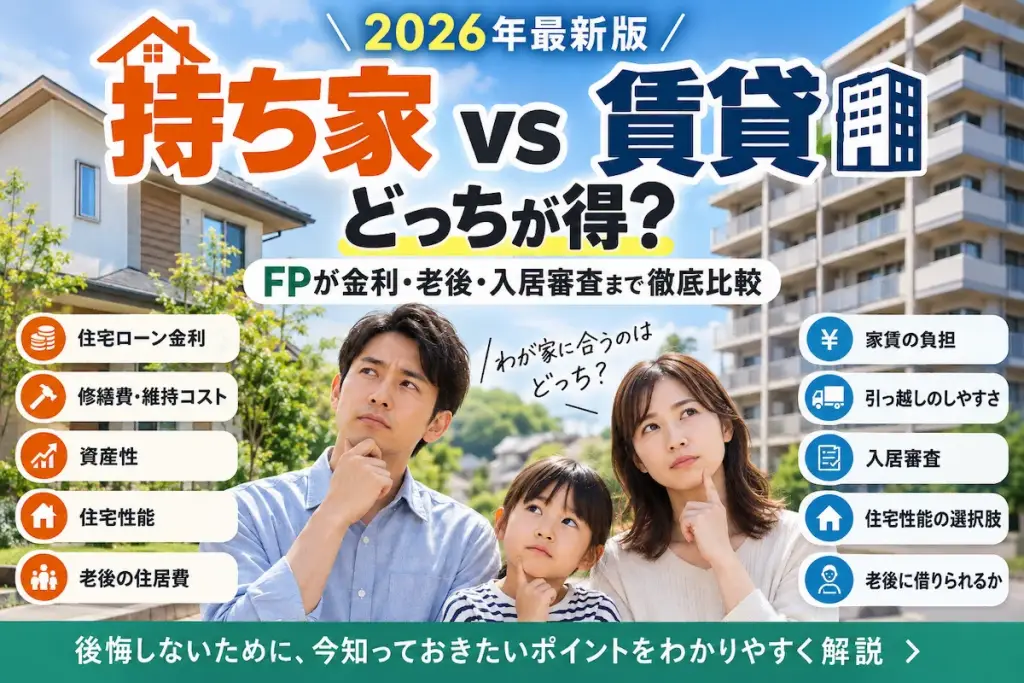
持ち家 vs 賃貸【2026年最新版】どっちが得?FPが金利・老後・入居審査まで徹底比較
こんにちは!橿原市のFP、金川です。
「持ち家と賃貸、どちらが得ですか?」——FP相談でダントツに多い質問です。2024年以降、住宅ローン金利の上昇や住宅価格の高止まりが続いており、この判断は以前より複雑になっています。最新状況を踏まえて整理します。
「どちらが得か」に正解はない
先に結論を言うと、持ち家・賃貸のどちらが得かは、個人の状況によって異なります。「持ち家が得」「賃貸が得」という断言は、その人の収入・家族構成・転勤可能性・地域の不動産市況を無視した話です。
それよりも重要なのは、それぞれのリスクと特徴を正しく理解して選ぶことです。
2024年以降の住宅市場の変化
住宅ローン金利の上昇
日本銀行は2024年3月にマイナス金利政策を解除し、同年7月には政策金利を0.25%程度へ引き上げました。その後2025年1月には0.5%程度へ引き上げるなど、金融政策の正常化が進んでいます。これを受け、住宅ローンの変動金利も上昇傾向にあります。固定金利は以前から上昇傾向でした。国土交通省の調査では、住宅ローン利用者の約8割が変動金利型を利用しています(2026年3月公表)。多くの人にとって他人事ではないテーマです。
影響:例えば3,000万円を35年返済・元利均等で借りた場合、金利が0.5%から1.0%へ上昇すると、単純計算で月々の返済額は約6,800円増えます。今後の金利動向を見据えた返済計画が以前より重要です。※変動金利は5年ルール・125%ルールなど、実際の返済額の仕組みは金融機関によって異なります。
首都圏・都市部の住宅価格高騰
新築マンションの平均価格(首都圏)は2024年も高水準が続いています。奈良・橿原エリアは都市部ほどの急騰ではありませんが、建築コスト上昇の影響で新築価格は上がっています。
持ち家のメリット・デメリット
メリット
- ローン完済後は住居費が大幅に減る(老後の家計が楽になる)
- 自分好みにリフォーム・カスタマイズできる
- 団体信用生命保険(団信)によって、死亡・所定の高度障害状態などの場合に住宅ローン残高が保障される
- 資産として子に残せる(立地・築年数次第)
デメリット
- 固定資産税・修繕費・管理費などの維持コストが継続的にかかる
- 転勤・離婚・収入減などのライフチェンジに対応しにくい
- 価格下落リスク(特に郊外・築古物件)
- 金利上昇リスク(変動金利選択の場合)
賃貸のメリット・デメリット
メリット
- 転勤・転職・家族構成の変化に合わせて柔軟に引っ越せる
- 設備の修繕は基本的に大家負担
- 固定資産税・修繕費の負担なし
- 不動産価格下落リスクを取らなくてよい
デメリット
- 老後も家賃負担が続く(年金生活になると重い)
- 高齢になると入居審査が厳しくなる場合がある
- 家賃を払い続けても資産は残らない
- リフォームや内装変更に制約がある
- 建物の性能・設備(断熱・遮音・間取りなど)を自分で選べない
この最後の点は見落とされがちです。断熱性・遮音性・間取りなどは物件ごとの差が大きく、入居者側で変更することはほぼできません。特に築年数の古い賃貸物件では、現在の住宅と比べて、断熱性・遮音性・耐震性などの面で見劣りするケースもあります。ただし、これは「賃貸だから性能が低い」「古い=危険」といった単純な話ではなく、住宅の性能は持ち家か賃貸かよりも、築年数・構造・建築基準・管理状態に左右される部分が大きい点には注意が必要です。
見落とされがちな「老後、賃貸を借りられるか」というリスク
ここまでの比較で見落とされがちな論点があります。賃貸のデメリットに「高齢になると入居審査が厳しくなる場合がある」と書きましたが、これは軽い話ではありません。
2025年に公表された調査では、65歳を超えて賃貸住宅を探した経験のある人の30.4%が、年齢を理由に入居を断られた経験があると回答しています(R65不動産調べ・同条件に該当する500名が対象)。理由として多いのは、年金収入だけでは家賃滞納のリスクが読みにくいこと、単身入居者の孤独死リスク、そして連帯保証人を確保しづらいことの3点です。
「今は賃貸で十分」と思っていても、65歳・75歳を過ぎてから同じ賃貸戦略が通用するとは限らないというのが、この問題の本質です。
2025年10月、国の制度が変わった
この問題を受けて、2025年10月1日に改正住宅セーフティネット法が施行されました。主なポイントは次の3つです。
- セーフティネット住宅:都道府県などに登録された「入居を拒まない賃貸住宅」。専用の情報提供システムで検索できます
- 居住サポート住宅:見守りなどの生活支援がついた、今回新設された住宅類型
- 居住支援法人による残置物処理:相続人と連絡がつかない・親族がいない場合でも、居住支援法人や管理業者が退去後の残置物を処理できる仕組みが整備され、貸主側が高齢者の入居を断る理由の一つ(亡くなった後の片づけへの不安)が、制度面で軽減されることが期待されています
ただし、これらは「借りられなくなったときの受け皿」であって、誰でも自動的に使える制度ではありません。賃貸を選ぶなら、この受け皿の存在を知った上で選ぶのと、知らずに選ぶのとでは老後の安心感が変わります。
持ち家であれば、ローン完済後は「借りられるかどうか」を心配する必要自体がなくなります。賃貸を選ぶ場合は、老後の住居費だけでなく、「借り続けられるか」という別のリスクも判断材料に加えることをおすすめします。
持ち家を選ぶのに向いている人
- 転勤・転居の可能性が低い(地元で長く住む予定)
- 子育てに広さ・安定した住環境を重視する
- 老後の住居費を確定させたい
- 住宅ローン控除を活用できる住宅を取得したい
賃貸を続けるのに向いている人
- 転勤の可能性がある・仕事の変化が多い
- 単身・DINKS(子なし夫婦)で流動性を重視する
- 不動産価格や金利上昇リスクを取りたくない
- 貯蓄・投資を優先して資産形成したい
FPが見ている「本当の比較ポイント」
「持ち家 vs 賃貸」の試算で見落とされがちな点を整理します。
| 比較項目 | 持ち家 | 賃貸 |
|---|---|---|
| 老後の住居費 | ローン完済後は住宅ローン負担がなくなる。ただし固定資産税・修繕費は残る | 家賃・更新費用などが継続 |
| 修繕・維持費 | 原則として自己負担(大規模修繕は数百万円規模になることも) | 建物・設備の修繕は原則として貸主負担 |
| 資産性 | 土地・建物が資産になる可能性があるが、価格下落もある | 住宅そのものの資産は残らない |
| 住宅性能 | 断熱・耐震性能や間取りを自分で選べる | 物件ごとの差が大きく、自分では変更しにくい |
| 機動性 | 売却・賃貸への切り替えに手間と費用がかかる | 引っ越しによる住み替えがしやすい |
| 金利リスク | 変動金利なら金利上昇の影響を受ける | 住宅ローン金利の影響は受けない |
| 入居審査 | 原則として購入時のローン審査が中心 | 高齢期の住み替えでは入居審査が問題になる場合がある |
| 災害・老朽化 | 建物の所有者としてリスクを負う | 建物そのもののリスクは原則として貸主側だが、老朽化した物件から住み替える選択肢がある |
まとめ:判断の前に整理すべき4つのこと
- ライフプランの確認:今後10〜20年で転勤・家族構成・収入はどう変わりそうか
- 住宅ローンの返済余力確認:金利が1%上がっても返済できる収入・貯蓄があるか
- 老後の住居費試算:65歳以降の住居費が家計に与えるインパクトを数字で把握する
- 賃貸を選ぶ場合は「借り続けられるか」の確認:セーフティネット住宅や居住支援法人など、老後の受け皿を知っておく
「賃貸で家賃を払い続けるのがもったいない」という感覚だけで購入を決めるのは危険です。持ち家にも維持コスト・金利リスク・流動性リスクがあります。ライフプランと家計全体で判断することが重要です。
この記事を書いたFPに直接相談できます
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら
