iDeCoの掛金上限、12月から引き上げ|会社員は月6.2万円に。職業別の上限一覧と注意点【2026年】
「iDeCoの上限が上がると聞いたけど、自分はいくらまで積み立てられる?」「そもそもiDeCoって何?」
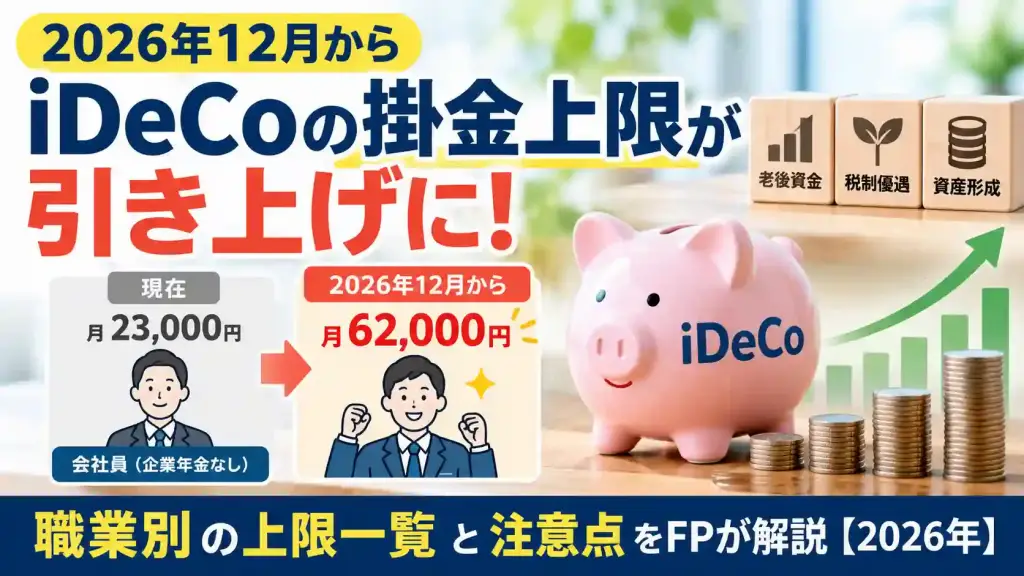
2026年12月分から、iDeCoの掛金の上限が大きく引き上げられます。たとえば企業年金のない会社員なら、月23,000円から月62,000円へ。まずは職業別の改正前後の一覧でご自身の上限を確認し、そのあとでiDeCoの仕組み・メリット・注意点をFPが解説します。
【2026年12月から】iDeCoの掛金上限はこう変わる(職業別の改正前後一覧)
掛金の上限(月額)は、加入者の立場によって次のように変わります。
| 加入者の立場 | 現在(2026年11月分まで) | 2026年12月分から |
|---|---|---|
| 自営業・フリーランス | 68,000円 | 75,000円 |
| 会社員(企業年金なし) | 23,000円 | 62,000円 |
| 会社員(企業型DC・DBあり) | 20,000円※1 | 62,000円−企業年金の掛金※1 |
| 公務員 | 20,000円 | 54,000円※2 |
| 専業主婦・主夫(第3号被保険者) | 23,000円 | 23,000円(変わらず) |
※1 現在は「企業型DCの事業主掛金+DB等の掛金相当額」との合計が月55,000円の範囲内で最大20,000円。12月分からは、62,000円から企業型DCの事業主掛金とDB等の掛金相当額を差し引いた額になります。ご自身の金額は勤務先、または企業型DCの加入者向けWebサイトで確認してください。
※2 62,000円から共済の掛金相当額8,000円を差し引いた額です。
※自営業・フリーランスの方は、国民年金基金の掛金や付加保険料を納めている場合、その分を差し引いた額が上限になります。
押さえておきたいポイントは3つです。
- 引き上げ後の掛金が引き落とされるのは2027年1月から。12月分の掛金は翌月の1月26日に引き落とされるためです。「12月施行」と「1月から」という2つの言い方があるのはこのズレのせいです
- 企業年金のない会社員は月23,000円→62,000円と、2.7倍に広がります。「枠が小さいから見送っていた」という方は再検討の価値があります
- 上限が上がっても、今の掛金が自動で増えるわけではありません。増やしたい場合は、掛金額の変更手続きが必要です(手続きの方法は次の見出しで解説します)
一方、専業主婦・主夫(第3号被保険者)の上限は23,000円のまま変わりません。なお同じ改正で加入できる年齢も70歳未満まで広がります(条件は下の「iDeCoに加入できる人」で解説しています)。出典:厚生労働省「確定拠出年金制度の概要」、政府広報オンライン「iDeCoが大きく変わる!2026年12月制度改正のポイント」
上限まで入れると「iDeCo貧乏」に?掛金の決め方と増やす手続き
上限が大きく広がると、「せっかくなら満額に」と考えたくなります。ただ、iDeCoは原則60歳まで引き出せません。掛金を増やしすぎて手元の現金が足りなくなり、急な出費のたびにカードや借入れに頼る——いわゆる「iDeCo貧乏」の状態になっては本末転倒です。
掛金は、次の順番で決めるのがおすすめです。
- 生活防衛資金を先に確保する。病気や失業に備えて、生活費の半年〜1年分程度は預金で持っておきます。
- 60歳より前に使うお金は別に分ける。教育費、車の買い替え、住宅の頭金など、使う予定のあるお金はiDeCoに入れません。いつでも引き出せるNISAや預金の出番です。
- 残った「60歳まで使わないお金」の範囲で掛金を決める。上限額は「ここまで入れてよい」という枠であって、「ここまで入れるべき」という目安ではありません。
節税効果の大きさも確認しておきましょう。掛金は全額が所得控除になりますが、戻ってくる税金の割合は所得税と住民税の税率で決まります。おおよその目安は、所得税率5%の人なら住民税10%と合わせて掛金の約15%、所得税率10%の人なら約20%です。収入が少なく所得税・住民税がかからない人は、掛金を増やしても節税のメリットはほとんどありません。
掛金を増やす手続き(郵送の事前受付は10月で終了)
郵送での事前受付は、2026年10月末で終わりました(りそな銀行iDeCoは10月30日到着分まで。締切は金融機関ごとに違います)。これから掛金を増やす人は、12月1日以降に次のどちらかで手続きします。
- e-iDeCo(電子申請):引き上げ後の上限に対応した受付は、2026年12月1日から始まる予定です。12月24日までに手続きを済ませると、2026年12月分(2027年1月26日引落)から新しい掛金になる予定です。初回は利用申込(アカウント登録)が必要です。年単位拠出の人はe-iDeCoを使えません。
- 書面(通常の掛金額変更届):これまでの上限を超える額への変更届は、2026年12月1日から受け付けます。事前受付の専用書式は使えません。いつの掛金から変わるかは提出の時期で決まるので、加入している金融機関で確認してください。
掛金の変更は通常1年に1回までですが、2026年12月1日〜2027年11月30日の間に、これまでの上限を超える額へ初めて増やす場合は、この回数に数えない特例があります。
すでに事前受付で申し込んだ人は、12月にもう一度手続きする必要はありません。同じ内容を重ねて出すと、重複届出として正しく処理されないことがあります。
あわせて、2027年1月26日の引落分から、国民年金基金連合会の手数料が1回105円から120円に上がり、掛金を出さない月も毎月かかるようになります(りそな銀行iDeCoの案内)。掛金を年1回にまとめて手数料を抑える方法は、効果がなくなります。
書式・送付先・締切は金融機関ごとに違うため、必ずご自身の金融機関の案内を確認しましょう。出典:りそな銀行iDeCo「掛金額変更・事前受付」、りそな銀行iDeCo「年単位拠出の毎月定額拠出への変更」、松井証券「iDeCoの制度改正」
iDeCoとは?3行でわかる基本
iDeCo(個人型確定拠出年金)とは、自分で掛金を出して、自分で運用し、老後に受け取る私的年金制度です。
最大の特徴は「3段階の節税」。掛金を出すとき・運用しているとき・受け取るときの3回、税制上の優遇を受けられます。これは他の金融商品にはない大きなメリットです。
iDeCoに加入できる人【2022年改正後】
2022年5月の法改正で、加入可能年齢が60歳未満から65歳未満に拡大されました。現在は以下の方が加入できます。
- 国民年金に加入している20歳以上65歳未満の方
- 会社員・公務員(企業型DCとの併用も2022年10月から原則解禁)
- 専業主婦・パート(国民年金第3号被保険者)
- 自営業・フリーランス(国民年金第1号被保険者)
さらに2026年12月の制度改正では、加入可能年齢の上限が65歳未満から70歳未満に引き上げられます。ただし60歳以降も新たに加入するには、①すでにiDeCoに加入している人②運用指図者(掛金は拠出せず、これまでの資産を運用している人)③企業年金からiDeCoへ資産を移す人、のいずれかに該当し、かつ老齢基礎年金やiDeCoの老齢給付金をまだ受け取っておらず、マッチング拠出(企業型DCへの上乗せ拠出)を利用していないことが条件です。なお経過措置として、2029年11月末まではこの条件に当てはまらない60〜70歳の方でも新たにiDeCoに加入できます(政府広報オンライン「iDeCoが大きく変わる!2026年12月制度改正のポイント」参照)。
注意:国民年金の保険料を未納・免除中の方、農業者年金に加入中の方などは加入できません。
iDeCoの3つの節税メリット
① 掛金が全額「所得控除」になる
毎月の掛金が全額、所得控除の対象になります。たとえば年収500万円の会社員が毎月23,000円(年276,000円)積み立てると、年間約55,000円前後の所得税・住民税が軽減されます(税率によって異なります)。
② 運用中の利益が「非課税」
通常、株式や投資信託の運用益には約20%の税金がかかります。iDeCoの口座内では、この運用益が完全非課税。長期で複利運用する効果が最大限に活かせます。
③ 受け取るときも「控除」が使える
一時金で受け取る場合は「退職所得控除」、年金形式で受け取る場合は「公的年金等控除」が適用されます。受取方法の選択は出口戦略として重要なポイントです。
運用商品の種類
iDeCoでは以下のカテゴリから商品を選んで運用します。
- 定期預金・保険(元本確保型):リスクなし。金利上昇でわずかに改善したが、物価上昇には届きにくい
- 投資信託(元本変動型):国内外の株式・債券に投資。長期投資に適している
FPからひと言:老後資金が目的のiDeCoは「20〜30年単位」の長期投資です。長期になればなるほど、低コストのインデックスファンドが力を発揮しやすくなります。定期預金を選ぶなら、節税メリットだけでも十分な価値があります。
いつから受け取れる?【2022年改正後】
原則60歳から受け取り開始できますが、75歳まで繰り下げることが可能になりました(2022年4月改正)。ただし受け取り開始には、iDeCoへの通算加入期間が10年以上必要です。
| 通算加入期間 | 受取開始できる年齢 |
|---|---|
| 10年以上 | 60歳〜 |
| 8年以上10年未満 | 61歳〜 |
| 6年以上8年未満 | 62歳〜 |
| 2年以上4年未満 | 64歳〜 |
| 1ヶ月以上2年未満 | 65歳〜 |
iDeCoの注意点「流動性リスク」
iDeCoは原則60歳まで引き出せません。これが最大のデメリットです。
教育費や住宅購入など、60歳前に大きなお金が必要になる可能性がある場合は、NISAや貯蓄を優先し、iDeCoはその後に検討するのが安全です。「iDeCoに入れすぎて家計が苦しくなった」というご相談は、FPとして何度も経験しています。
iDeCoとNISA、どちらを先にすべきか?
結論から言えば、多くの方にはNISAを先に・iDeCoをその後にというのが王道です。
- NISAは引き出し自由・使途自由 → 緊急時にも対応できる
- iDeCoは節税効果が高い反面、60歳まで拘束される
- 家計に余裕があれば、両方並行して活用するのが理想
ただし、これはあくまで一般論。収入・支出・家族構成によって最適解は変わります。
まとめ:iDeCoを始める前に確認すること
- ✅ 2026年12月分からの自分の掛金上限額を確認(勤務先の企業年金の有無)
- ✅ 生活防衛資金と60歳までに使うお金を除いた範囲で掛金を決める(「iDeCo貧乏」を避ける)
- ✅ 金融機関と運用商品を選ぶ
- ✅ NISAとの優先順位を整理する
「自分の場合はいくら積み立てるべき?」「NISAとiDeCoをどう組み合わせる?」などお気軽にご相談ください。初回相談は無料です。
この記事を書いたFPに直接相談できます
👉 関連記事
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら