【確定】年収の壁178万円|2026年分からの所得税の改正と家計への影響をFPが解説
奈良・橿原を拠点に活動するFP(ファイナンシャルプランナー)の金川です。この記事では、全国共通でつまずきやすいポイントを、できるだけ分かりやすく整理します。
2025年12月18日、「年収の壁」が大きく動きそうだというニュースが入ってきました。
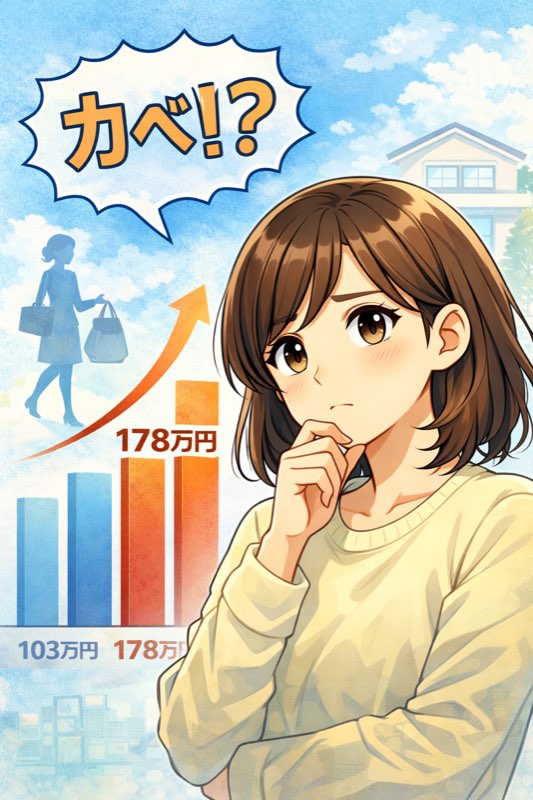
・所得税の非課税枠(いわゆる「103万円の壁」)を178万円へ引き上げる
という方向で、自民党と国民民主党が合意したと報じられています。
✔ 「うちの働き方はどう変わる?」はLINEで気軽に相談できます(奈良・橿原の方歓迎)
その後、2026年3月に税制改正法が成立し、2026年分(今年の年末調整)から適用されることが確定しました。方向性としては「働き方の自由度を広げる」大きな改正です。確定した中身は、すぐ下の「【2026年10月更新】確定した内容」にまとめています。
この記事では、
- 今回の「178万円」という数字の意味
- パート・アルバイト・専業主婦(夫)世帯への影響イメージ
- 税金の壁と社会保険の壁の違い
- 奈良・橿原のご家庭が、今の段階で意識しておきたいこと
を、できるだけシンプルに整理してお伝えします。
【2026年10月更新】確定した内容:2026・2027年分は年収178万円まで所得税ゼロ
その後、2026年3月に税制改正法が成立し、内容が確定しました。国税庁の資料(令和8年4月1日現在の法令)で確認できた要点は次のとおりです。
| 項目 | 2026・2027年分(給与収入だけの場合) |
|---|---|
| 所得税がかからない年収 | 178万円以下(基礎控除104万円+給与所得控除74万円) |
| 配偶者控除・扶養控除の対象になる年収 | 136万円以下(改正前は123万円以下) |
| 配偶者特別控除の対象になる配偶者の年収 | 136万円超〜207万円以下 |
| 特定親族特別控除の対象(19〜22歳の子など) | 136万円超〜197万円以下 |
| 勤労学生控除の対象 | 163万円以下 |
- 適用は2026年分(今年の年末調整)から2027年分まで。11月までの毎月の給与天引きは変わらず、12月の年末調整で1年分をまとめて精算します。
- 基礎控除104万円が使えるのは、合計所得489万円以下(給与だけなら年収665万円程度まで)の人です。それより所得が多い人は、67万円または62万円になります。
- 2028年分以後は、今の法律のままなら基礎控除99万円・給与所得控除の最低額69万円で、所得税がかからない年収は168万円になります。あわせて、物価に合わせて2年ごとに見直す仕組みが入りました。
- 今回の改正で新しく扶養の対象になる家族がいる人は、勤務先に「扶養控除等(異動)申告書」を出し直す必要があります。
- これは所得税の話です。住民税の非課税ラインや、社会保険の106万円・130万円の壁は別の基準です。
あわせて読みたい:家計に関係する最新記事
- パート・扶養の働き方Q&A(103万→178万円で何が変わる?)
- 【速報】日銀が政策金利を0.75%へ利上げ。変動金利と住宅ローンへの影響
- 【FP実体験】医療保険と高額療養費のリアル負担を数字で検証してみた
「年収の壁178万円」とは?まずは今回の合意内容をざっくり整理
今回のニュースは、いわゆる「103万円の壁」を178万円まで引き上げるというものです。
ここでいう「壁」は、ざっくり言えば、
- その金額までの収入には、所得税がかからない
- 超えると、所得税がかかり始める
という「所得税の非課税ライン」の話です。
現行では、パートやアルバイト収入が約103万円を超えると、そこで所得税がかかり始めます。これが178万円まで上がると、
- これまで「103万円を超えないようにシフトを調整していた人」
- 子どものアルバイト代を気にしていた親御さん
にとって、「働き控え」を少し気にしなくてよくなる可能性があります。
適用は2026年度以降の税制改正に盛り込まれる見通しとされていますが、細かい条件・対象範囲などはまだ変わる余地がある段階です。
家計への影響イメージ:誰の手取りがどう変わりそう?
確定した内容をもとにイメージをお伝えすると、影響が大きそうなのは次のようなケースです。
パート・アルバイトで「103万円の壁」を意識していた人
これまで、
- 「103万円を超えそうだから、年末はシフトを減らしている」
- 「ボーナスや臨時収入を気にして働き方を調整している」
といったご家庭では、178万円まで非課税ラインが上がれば、
- 結果として年間の手取り額が増える
- シフト調整のストレスが減る
といったプラスの効果が期待できます。
高校生・大学生など子どものアルバイト
お子さんがアルバイトをしているご家庭でも、所得税の非課税枠が広がることで、
- 「バイト代に税金がかかるライン」が上がる
- 結果としてバイトの手取りが増えやすくなる
といったメリットが出てくる可能性があります。
一方で、配偶者控除や扶養控除の対象になる年収のラインも、今回あわせて123万円から136万円に上がりました(上の表)。「家族全体の税金の計算」も見直しておきましょう。
ここが重要:今回の話は「税金の壁」であって「社会保険の壁」ではない
今回の「178万円」は所得税の話です。
一方で、現場でよく話題になるのが、
- 106万円の壁(社会保険の加入義務)
- 130万円の壁(扶養から外れるラインなど)
といった「社会保険の壁」です。
つまり、
- 178万円まで税金がかからない=社会保険料もかからない、という話ではない
- 健康保険・厚生年金の加入条件、扶養から外れるかどうかは、引き続き別枠で考える必要がある
- 金利上昇まで含めた子育て世帯への影響は年収178万円のカベと政策金利0.75%時代へで整理
という点には注意が必要です。
「税金は減ったけれど、社会保険の負担が増えてトータルでは手取りが思ったほど増えない」ということもあり得るため、
・税金(所得税・住民税)
・社会保険(健康保険・年金・扶養)
をセットで見ていくことが大切です。
奈良・橿原のご家庭はどう考える?今の段階で意識しておきたいこと
制度が確定した今、奈良・橿原で家計相談を受けている立場から、今のうちに意識しておくと良さそうなポイントを挙げておきます。
1. 「働き方」を狭めていた前提をいったん外してみる
これまで、
- 「103万円を超えないように働く」が前提だったご家庭
- 「子どものバイト代はこのくらいまで」と線を引いていたご家庭
は、前提条件そのものを見直すタイミングになるかもしれません。
手取りが増えるなら、
- 教育費の積み立てを増やす
- 新NISAやiDeCoの掛金を増やす
- 住宅ローン繰り上げや老後資金の準備に回す
といった選択肢も広がります。
2. 「増えた手取り」をどう使うか、あらかじめ決めておく
もし実際に手取りが増えるのであれば、
- なんとなく生活費に消えてしまう
のか、
- 目的を決めて貯蓄・投資・保障の見直しに回すのか
で、数年後・十数年後の家計は大きく変わってきます。
「年収の壁が上がった=家計改善のチャンス」と捉えるのか、「なんとなく生活レベルが上がって終わる」のか。この差は大きいです。
3. 制度はこれからも変わる前提で、「仕組み」から理解する
税金や社会保険の制度は、これからも少しずつ変わっていくはずです。
そのたびに一喜一憂するのではなく、
- なぜこういう改正が行われるのか
- 自分たちの家計にはどこが関係するのか
という「仕組み側」から押さえておくと、ニュースへの不安も減っていきます。
社会保険適用拡大:企業側の対応・支援策
「106万円の壁」の撤廃方向と合わせて、政府は社会保険適用拡大による手取り減少を補う仕組みも整えています。
- 社会保険適用促進手当の支給:企業が従業員の保険料負担を補助できる制度
- 手当・基本給アップへの補助金制度:中小企業を中心に、適用拡大の負担を軽減する支援策
「社会保険に入ると手取りが減る」という面がある一方、傷病手当金・出産手当金・老後の厚生年金という保障の充実もあります。長く働く予定であれば、トータルではプラスになるケースも多いです。
【2026年10月更新】確定した内容を反映しました
この記事は当初、2025年12月18日時点の報道をもとに書いたものです。2026年10月、国税庁の資料(令和8年4月1日現在の法令)にもとづいて、確定した金額や扶養のラインを冒頭の表に反映しました。
2028年分以後の扱い(物価に合わせた見直し)など新しい情報が出たら、この記事を更新していきます。
奈良・橿原周辺で、
- 「うちの家庭の場合、働き方を変えたほうがいいのか?」
- 「新NISAやiDeCoとのバランスをどう考えればいい?」
といったご相談があれば、お気軽にお問い合わせください。
「うちの場合どうなる?」は個別に試算した方が早いです
年収の壁や税制改正のニュースを見て、
- 「なんだか得らしいけど、自分にはどう関係するのかよくわからない」
- 「扶養から外れると損なのか、トータルでは得なのか判断できない」
と感じる方は多いです。
こういったテーマは、ネットの記事を読み漁るよりも、ご家庭ごとの年収・家族構成・働き方を前提に一度整理してみるほうが早くて正確です。
かながわFP相談所では、奈良・橿原の共働き世帯や子育て世代を中心に、
- 年収の壁や税制改正を踏まえた働き方のシミュレーション
- 新NISA・iDeCo・生命保険を含めたトータルな家計設計
をオンラインでもご相談いただけます。
この記事を書いたFPに直接相談できます
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら