花咲かじいさん|「ここ掘れワンワン」の小判は誰のもの?埋蔵物・文化財・税金をFPが検証
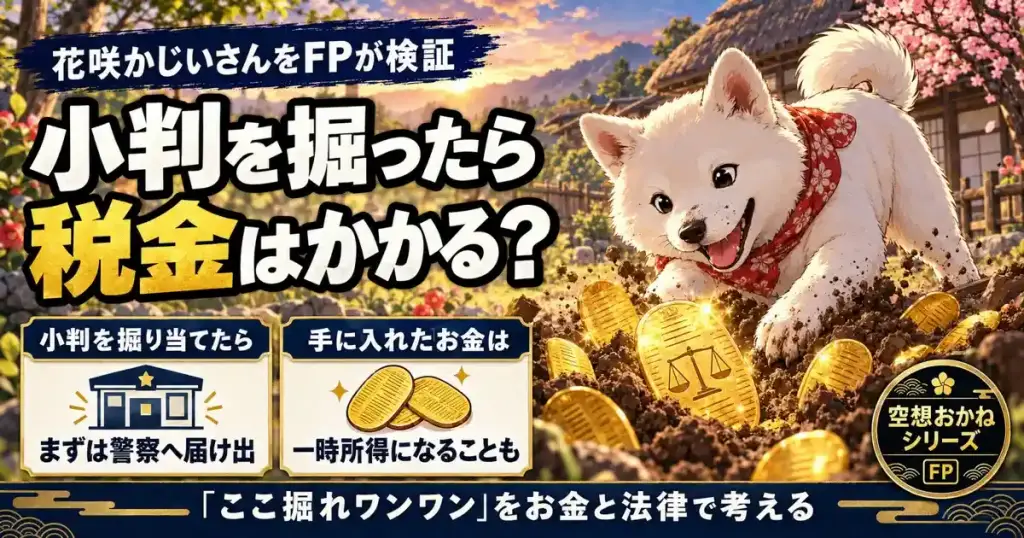
「ここ掘れワンワン」。犬が鳴いた場所を掘ると、大判小判がざくざく出てくる。花咲かじいさんの、誰もが知っている名場面だ。
子どものころは「いいなあ」で終わっていた。ところがFPという仕事をしていると、大人になって読み返したときに、つい別のことを考えてしまう。
あの小判、本当にじいさんのものになるのだろうか。そして、税金はかからないのだろうか。
結論から言うと、「ここ掘れワンワン」で小判を掘り当てても、その場で懐に入れて帰ることはできない。
まずは届け出。持ち主が現れるかどうかを確認し、場合によっては文化財として扱われる。そして、めでたく自分のものになったとしても、今度は税金の問題が待っている。
……せっかくの小判なのに、なかなか忙しい。
しかも話はそれだけではない。ポチを殺した隣のじいさんに、「将来掘れたはずの小判」まで請求できるのか? ここから先は、昔話ではなく民法の話になる。
まず、あらすじをおさらい
伝わる話によって細部は違うが、おおまかな筋はこうだ。
- 正直なじいさんの飼い犬(シロやポチなど、名前は話によって違う)が、裏の畑で「ここ掘れワンワン」と鳴き、掘ると小判が出てくる
- それを見た隣の欲張りじいさんが犬を無理に借りて掘らせるが、出てきたのはがらくた。怒って犬を殺してしまう
- 正直じいさんが犬を埋めた場所に木を植えると、すぐに大きく育つ。その木で臼をつくると、また宝が出る
- 隣のじいさんはその臼も借りるが、うまくいかず燃やしてしまう
- 正直じいさんがその灰をまくと、枯れ木に花が咲く。通りかかった殿様が感心して、ほうびをくれる
お金の話として見ると、この物語には「掘り当てた小判」「殺された犬と燃やされた臼」「殿様からのほうび」という3つの論点がある。順に見ていく。
「ここ掘れワンワン」の小判は誰のものか
土の中から見つかった、持ち主の分からない財産は、法律では「埋蔵物」と呼ばれる。民法にはこう書かれている。
埋蔵物は、遺失物法の定めるところに従い公告をした後六箇月以内にその所有者が判明しないときは、これを発見した者がその所有権を取得する。ただし、他人の所有する物の中から発見された埋蔵物については、これを発見した者及びその他人が等しい割合でその所有権を取得する。
(出典:民法 第241条)
ポイントは3つある。
- 掘り当てた時点では、まだ自分のものではない。警察署長に届け出て、公告(「こういう物が見つかりました」という公示)から6か月以内に持ち主が現れなかったときに、はじめて発見者のものになる
- 他人の土地で見つけた場合は、土地の所有者と半分ずつ。花咲かじいさんの場合は「裏の畑」なので、自分の畑なら発見者と土地の所有者が同じ人になり、半分に分ける必要はない
- 埋めた人の子孫などが名乗り出れば、その人に返すことになる
届け出ずに自分のものにしてしまうと、遺失物等横領罪(刑法第254条:1年以下の拘禁刑または10万円以下の罰金もしくは科料)に問われる可能性がある。「見つけた者勝ち」ではないのだ。
拾得者は、速やかに、拾得をした物件を遺失者に返還し、又は警察署長に提出しなければならない。
(出典:遺失物法 第4条)
歴史的な価値がある小判なら「文化財」として扱われることがある
ここで、もうひとつ考えておきたいことがある。花咲かじいさんの時代はともかく、現代の日本で江戸時代の小判を掘り当てたら、歴史上・学術上の価値があるものとして、文化財として扱われる可能性がある。古ければ何でも文化財になる、というわけではない。
警察に届けられた埋蔵物は、都道府県の教育委員会が文化財かどうかを鑑査する(文化財保護法第102条)。文化財と認められ、持ち主が分からないときは、こうなる。
(前略)その所有者が判明しないものの所有権は、当該文化財の発見された土地を管轄する都道府県に帰属する。この場合においては、当該都道府県の教育委員会は、当該文化財の発見者及びその発見された土地の所有者にその旨を通知し、かつ、その価格に相当する額の報償金を支給する。
2 前項に規定する発見者と土地所有者とが異なるときは、前項の報償金は、折半して支給する。
(出典:文化財保護法 第105条)
つまり、小判そのものは都道府県のものになり、じいさんは小判の価格に相当する報償金を受け取るという形になる。自分の畑で見つけたなら、発見者と土地の所有者が同じなので、報償金を折半する必要はない。
掘り当てた小判に税金はかかるのか
かかる、と考えるのが基本だ。国税庁は、埋蔵物の発見によって新たに所有権を取得した資産や、発見に伴って受け取る報労金を、一時所得の例として挙げている。
(10)遺失物拾得者又は埋蔵物発見者が受ける報労金
(11)遺失物の拾得又は埋蔵物の発見により新たに所有権を取得する資産
(出典:国税庁 所得税基本通達34-1)
一時所得の金額は「総収入金額 − その収入を得るために支出した金額 − 特別控除額(最高50万円)」で計算し、その2分の1を給与など他の所得と合計して税額を出す(国税庁 No.1490 一時所得)。
たとえば、掘り当てた小判の時価が仮に300万円だったとする。
- 300万円 − 50万円(特別控除)= 250万円
- 250万円 × 1/2 = 125万円 が、他の所得に上乗せされる
じいさんに年金収入があれば、その年金の所得に125万円が足され、そこに税率がかかる。いくら納めることになるかは収入の全体で変わるので、具体的な税額の計算は税理士の仕事になる。
なお、文化財として受け取った報償金の税の扱いは、今回確認した通達には直接書かれていない。実際に受け取ることになったら、税務署か税理士に確認してほしい。
隣のじいさんの責任:犬を殺し、臼を燃やす
物語の後半で、隣の欲張りじいさんは借りた犬を殺し、借りた臼を燃やす。昔話では「罰が当たる」で終わるが、現代の法律ではどうなるか。
まず犬だ。犬は法律で「愛護動物」に指定されている。
愛護動物をみだりに殺し、又は傷つけた者は、五年以下の拘禁刑又は五百万円以下の罰金に処する。
(出典:動物の愛護及び管理に関する法律 第44条第1項)
さらに、法律上は他人の飼い犬も臼も「他人の物」になる。他人の物を壊したり傷つけたりすれば、器物損壊罪(刑法第261条:3年以下の拘禁刑または30万円以下の罰金もしくは科料)の対象になりうる。刑事の責任とは別に、正直じいさんへの損害賠償の責任(民法第709条)も負うことになるだろう。
「借りた物を壊した」では済まない。犬を殺した時点で、隣のじいさんはかなり重い罪を背負っている。
ポチの「逸失利益」は請求できるか
ここで、正直じいさんの側に立って考えてみたい。ポチは、掘れば小判が出てくる犬だった。ポチが生きていれば、これからも小判を掘り当て続けたはずだ。ならば、ポチが将来掘り当てたはずの小判の分まで、隣のじいさんに損害賠償を請求できるのではないか。いわゆる「逸失利益」である。
「知らなかった」は通らない
損害賠償の範囲について、民法はこう定めている。
2 特別の事情によって生じた損害であっても、当事者がその事情を予見すべきであったときは、債権者は、その賠償を請求することができる。
(出典:民法 第416条第2項)
もとは契約違反の場面の条文だが、判例では不法行為の損害賠償にも当てはめて考えられている。そして隣のじいさんは、ポチが小判を掘り当てると知っていたからこそ借りに来た。「金を生む犬だとは知らなかった」という言い訳は通りにくいだろう。もっとも、予見できたかどうかと、将来の小判まで損害として認められるかどうかは、別の問題だ。
さらに、損害が出たことは確かなのに、その金額を証明するのがきわめて難しいときは、裁判所が相当な額を決めることができる。
損害が生じたことが認められる場合において、損害の性質上その額を立証することが極めて困難であるときは、裁判所は、口頭弁論の全趣旨及び証拠調べの結果に基づき、相当な損害額を認定することができる。
(出典:民事訴訟法 第248条)
「ポチが将来いくら掘り当てたか」は、まさにこの条文が想定するような損害に見える。犬そのものの値段や、愛犬を失った精神的な苦痛についての慰謝料(民法第710条は、財産を侵害された場合でも財産以外の損害の賠償を認めている)とあわせて、理屈としては逸失利益を考える余地がある。ただ、実際に認められるかは別の話だ。
立ちはだかる壁
現実の裁判なら、かなり厳しい戦いになるだろう。
- まだ小判が埋まっていたのか、誰にも分からない。しかも隣のじいさんが掘らせたときには、がらくたしか出ていない。「ポチの能力には再現性がない」と反論されるだろう
- 掘り当てても、全部が手元に残るわけではない。前に見たとおり、警察に届けて半年待ち、持ち主が現れれば返し、文化財なら報償金になる。損害は小判の額面よりかなり小さく見積もられるはずだ
- 時効がある。不法行為の損害賠償は、損害と加害者を知った時から3年で時効になる(民法第724条)。犬は法律上「物」なので、人の命や体の場合(5年)ではなく3年だ。目の前で犬を殺された正直じいさんは、知った日がはっきりしている
最大の落とし穴は「損益相殺」
そして隣のじいさんの側には、強力な反論がある。ポチが死んだおかげで、正直じいさんはかえって儲かっているのだ。
ポチを埋めた場所に木が育ち、その木で作った臼から宝が出た。臼の灰で枯れ木に花を咲かせ、殿様からほうびまでもらった。損害と同じ原因から利益も生じ、その利益を損害額から差し引くのが公平と考えられる場合には、「損益相殺」が問題になる。隣のじいさんの弁護士は、きっとこう言うだろう。「ポチの死後に得た臼の宝と殿様のほうびを差し引けば、損害はゼロどころかプラスです」と。
正直じいさんの側は、「臼の宝やほうびは、ポチの死から普通に生まれる利益ではない。じいさん自身の正直さと、殿様の評価によるものだ」と反論することになる。しかも臼は隣のじいさん自身が燃やしているので、臼から出たはずの宝は、それ自体が別の損害だ。法廷は、なかなかの泥仕合になりそうである。
……と、ここまでは読み物としての推理だ。本当の勝ち負けは個別の事情しだいで、ここから先は弁護士の領域になる。
もっとも、勝ったとしても代償はある。愛犬の命に値段をつけ、将来の小判まで請求したとなれば、村での評判はどうなるか。正直じいさんもやがて「金の亡者」と揶揄されるようになりましたとさ。めでたし、めでたし。
笑い話のようだが、相続の現場でもよく似たことが起きる。法律上は正当な権利でも、お金の話をした途端に「欲深い」と言われてしまう。権利があることと、それを主張したときの人間関係は、別の問題として考えておきたい。
殿様のほうびは一時所得
枯れ木に花を咲かせ、殿様からもらったほうび。これも、労働の対価や事業の売り上げではない一時的な収入なので、原則として一時所得になると考えられる。懸賞の賞金やクイズ番組の賞金と同じ扱いだ。
ちなみに、ノーベル賞の賞金のように、法律で税金がかからないと決められているものもある。残念ながら、殿様のほうびはそのリストに入っていない。
FPの視点:思いがけない大金は「翌年」に効いてくる
花咲かじいさんの話を現代に置き換えると、学べることがひとつある。思いがけない大金は、受け取った年だけでなく、翌年の暮らしにも影響するということだ。
一時所得は、2分の1にしたあとの金額が「合計所得金額」に入る。すると、翌年の住民税が上がるだけでなく、国民健康保険料や後期高齢者医療の保険料、家族の扶養に入れるかどうかの判定にまで影響することがある。小判で喜んだ翌年に、保険料の通知を見て驚く、ということが起こりうるのだ。
この「賞金や臨時収入で扶養から外れる」問題は、競馬の賞金を題材にした記事でも詳しく取り上げている。
▶ ウマ娘|賞金は「お小遣い」ではない?扶養外れと確定申告の恐怖をFPが解説
そしてもうひとつ。大金が入ったときに一番難しいのは、税金よりも使い方だ。隣のじいさんは欲をかいてすべてを失った。正直じいさんのように、手に入れたお金をどう残し、どう使うかを落ち着いて考えられる人は、実は多くない。
犬は鳴かなくても、退職金や相続で大きなお金が入る日は、多くの人に一度は来る。
参考にした情報
- e-Gov法令検索「民法」第241条・第416条・第710条・第724条
- e-Gov法令検索「民事訴訟法」第248条
- e-Gov法令検索「遺失物法」第4条
- e-Gov法令検索「文化財保護法」第102条・第105条
- e-Gov法令検索「刑法」第254条・第261条
- e-Gov法令検索「動物の愛護及び管理に関する法律」第44条
- 国税庁 所得税基本通達34-1(一時所得の例示)・No.1490 一時所得
※本記事では、法律・通達の文言そのもの(引用部分)と、それを昔話の設定に当てはめた解釈とを区別して書いている。後者は筆者の考え方であり、実際の扱いは個別の事情によって変わる。具体的な税額の計算や確定申告は税理士の業務範囲で、筆者(FP)は個別の税務相談・申告の代理は行っていない。
📚 このシリーズの他の記事
退職金・相続など、大きなお金が入る日の使い方・残し方を一緒に考えます
※本記事は昔話「花咲かじいさん」を題材にしたフィクション考察である。物語の細部は伝わる話によって異なる。現実の法制度をFPの立場から当てはめて分析したもので、特定の作品・映像化作品とは関係がない。
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら