わらしべ長者|わら1本が屋敷に化けたら税金は?交換と贈与税をFPが検証
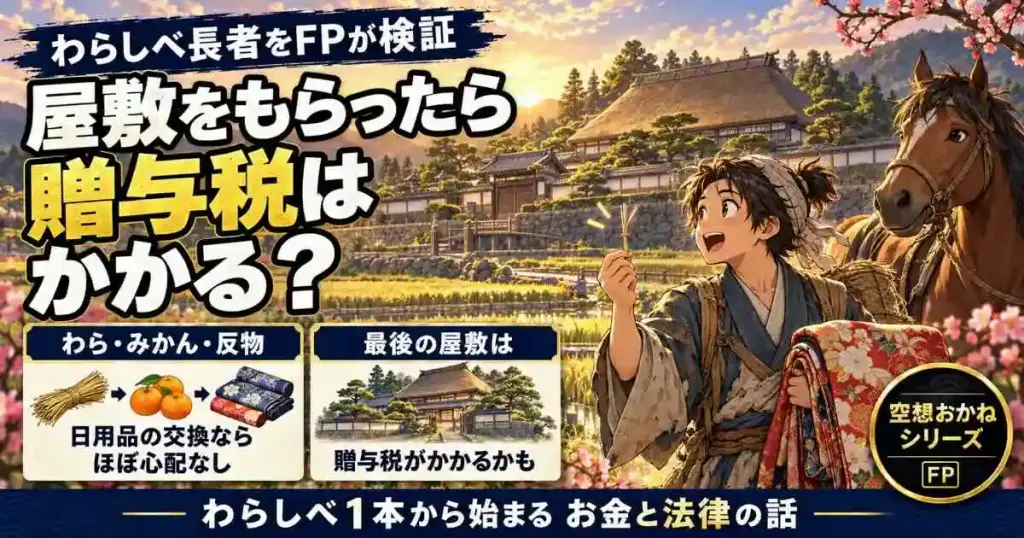
わら1本から始まって、最後には屋敷の主になる。わらしべ長者は、昔話の中でもいちばん夢のある出世物語だ。
子どものころは「交換だけでお金持ちになれるなんて、すごい」と思って読んでいた。ところがFPという仕事をしていると、大人になって読み返したときに、別の場面が気になってしまう。
この男、交換するたびに税金のことを考えなくてよかったのだろうか。
結論から言うと、途中の交換はほとんど問題にならない。危ないのは、最後の屋敷だ。わら1本の男が屋敷を手に入れた瞬間、待っているのは長者の暮らしではなく、贈与税の通知かもしれない。
……せっかく長者になったのに、なかなか落ち着かない。
まず、あらすじをおさらい
伝わる話によって細部は違うが、おおまかな筋はこうだ。
- 貧しい男が観音様のお告げを受け、最初に手にしたわら1本を持って旅に出る。わらにアブを結んでいると、泣いていた子どもが欲しがり、母親がお礼にみかんをくれる
- のどが渇いて苦しんでいる人にみかんをあげると、お礼に上等な反物(布)をもらう
- 倒れかけた馬を見捨てようとする侍に出会い、反物と馬を交換する。男が介抱すると、馬は元気を取り戻す
- 旅に出ようとしていた屋敷の主が、その馬を欲しがる。「馬と引き換えに屋敷の留守を頼む。3年たっても戻らなければ、屋敷はお前のものだ」と言い残して旅立ち、そのまま戻らなかった。男は屋敷の主になる
お金の話として見ると、論点は3つある。「交換は税金の上で何をしたことになるのか」「価値の釣り合わない交換はどうなるのか」「3年後にもらった屋敷はどうなるのか」だ。
交換は「売った」のと同じ
まず前提として、税金の世界では、物と物を交換するのは「自分の物を売った」のと同じ扱いになる。自分の物を手放して、相手の物を手に入れているからだ。
国税庁も、土地や建物を同じ種類の土地や建物と交換したときに限って「譲渡がなかったものとする」特例を設けている(国税庁 No.3502 土地建物の交換をしたときの特例)。裏を返せば、特例に当てはまらない交換は、原則として譲渡として扱われるということだ。
わら・みかん・反物の交換は、ほぼ心配ない
では、わらしべ長者の交換に次々と税金がかかるのかというと、そうではない。ふだんの生活で使う物を手放したときの所得には、税金がかからないと決まっている。
自己又はその配偶者その他の親族が生活の用に供する家具、じゆう器、衣服その他の資産で政令で定めるものの譲渡による所得
(出典:所得税法 第9条第1項第9号)
ただし、宝石や貴金属、書画・骨董・美術工芸品で、1個または1組の価額が30万円を超えるものは、この非課税から外れる(所得税法施行令 第25条)。
わらも、みかんも、反物も、生活の中で使う物だ。値段も30万円を超える宝石や骨董とはわけが違う。手放した側の男に、譲渡の税金がかかる心配はまずない。馬はやや判断が分かれそうだが、ここでは深入りしない。
この「30万円」の線は、現代でも身近だ。ポケモンカードのようなコレクションを売るときにも、同じ考え方が出てくる。
▶ ポケモンカードを売ったら税務署が来る?意外と知らない「30万円の壁」をFPが解説
みかん3個と反物の交換は「ほぼもらった」と同じ
次に気になるのは、交換の釣り合いだ。みかん3個と上等な反物。どう考えても、男のほうが得をしている。
こういう場合について、法律はこう定めている。
著しく低い価額の対価で財産の譲渡を受けた場合においては、(中略)当該財産の譲渡を受けた者が、当該対価と当該譲渡があつた時における当該財産の時価(中略)との差額に相当する金額を当該財産を譲渡した者から贈与(中略)により取得したものとみなす。
(出典:相続税法 第7条)
つまり、みかんと反物の交換が「著しく低い価額」での交換と評価されれば、その差額は、反物をくれた人から男への「贈与」とみなされる可能性がある。反物が仮に10万円で、みかんが数百円なら、ほぼ10万円分をもらったのと同じだ。
とはいえ、贈与税には1年間で110万円の基礎控除がある。反物1反なら、それだけで税金がかかることはまずない。ここもひと安心だ。
ちなみに、反物と倒れかけた馬の交換は、立場が逆になる。弱った馬はほとんど値がつかないので、得をしたのはむしろ侍のほうだ。男が介抱して馬が元気になっても、手放すまでは値上がりに税金はかからない。
危ないのは最後の屋敷
さて、問題の屋敷である。屋敷の主は「3年たっても戻らなければ、屋敷はお前のものだ」と言い残して旅立った。この「条件がかなったらあげる」という昔話の約束を、法律上の「停止条件付きの贈与」と構成するなら、財産を受け取った時期について、国税庁の通達はこう定めている。
(停止条件付の遺贈又は贈与による財産取得の時期)
(2)停止条件付の贈与である場合 その条件が成就した時
(出典:国税庁 相続税法基本通達 1の3・1の4共-9)
そう構成すれば、3年が過ぎて屋敷の主が戻らなかった、その時点で屋敷をもらったことになる。男が渡した馬が対価にあたるとしても、屋敷と馬の価値の差は、相続税法第7条の考え方からすれば贈与として扱われる方向になるだろう。
贈与税をざっくり計算してみる
屋敷の価値から馬の分を引いた差額が、仮に2,000万円だったとする。親や祖父母からの贈与ではないので、一般の税率を使う(国税庁 No.4408 贈与税の計算と税率)。
- 2,000万円 − 110万円(基礎控除)= 1,890万円
- 1,890万円 × 50% − 250万円 = 695万円
わら1本から始めた男に、いきなり695万円の納税。しかも贈与税は現金で納めるのが原則だ。手元にあるのは屋敷と、もう手放した馬の思い出だけ。屋敷を売って税金を払うしかない……という、笑えない展開もありうる。
さらに、屋敷をもらえば、名義を移す登記の費用、不動産取得税、毎年の固定資産税もかかってくる。長者になるのは、意外とお金がかかるのだ。
なお、この計算は「差額2,000万円」という仮定での目安にすぎない。実際には、土地や建物の評価のしかた、対価の扱い、同じ年にほかにもらった財産などで結果が変わる。具体的な税額の計算は税理士の仕事になる。
FPの視点:現代の「わらしべ」は意外と身近にある
わらしべ長者の話は、昔話の中だけのことではない。「交換は売ったのと同じ」という考え方は、今の暮らしにもそのまま当てはまる。
たとえば暗号資産だ。ビットコインを別の暗号資産に交換しただけで、円に戻していなくても、その時点で利益が出ていれば課税の対象になる。国税庁のFAQにも「暗号資産同士の交換を行った場合」という項目が設けられている(国税庁「暗号資産等に関する税務上の取扱いについて」)。「まだ円にしていないから大丈夫」は通らない。
そしてもうひとつ。わらしべ長者の男が本当に困るのは、屋敷を手に入れたあとだ。大きな財産は、手に入れた瞬間から、税金、維持費、そして「次に誰に残すか」という問題がついてくる。
わらは1本でも、屋敷は一生ものだ。
参考にした情報
- 国税庁 No.3502 土地建物の交換をしたときの特例
- e-Gov法令検索「所得税法」第9条第1項第9号・第33条・「所得税法施行令」第25条
- e-Gov法令検索「相続税法」第7条
- 国税庁 相続税法基本通達 1の3・1の4共-9(停止条件付の贈与による財産取得の時期)
- 国税庁 No.4408 贈与税の計算と税率(暦年課税)
- 国税庁「暗号資産等に関する税務上の取扱いについて(情報)」
※本記事では、法律・通達の文言そのもの(引用部分)と、それを昔話の設定に当てはめた解釈とを区別して書いている。後者は筆者の考え方であり、実際の扱いは個別の事情によって変わる。具体的な税額の計算や確定申告は税理士の業務範囲で、筆者(FP)は個別の税務相談・申告の代理は行っていない。
📚 このシリーズの他の記事
家や土地を受け継ぐ前に、維持費や「次に誰に残すか」まで一緒に考えます
※本記事は昔話「わらしべ長者」を題材にしたフィクション考察である。物語の細部は伝わる話によって異なる。現実の法制度をFPの立場から当てはめて分析したもので、特定の作品・映像化作品とは関係がない。
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら