こどもNISAとは?2027年開始の新制度をFPがジュニアNISA・学資保険と比較して解説
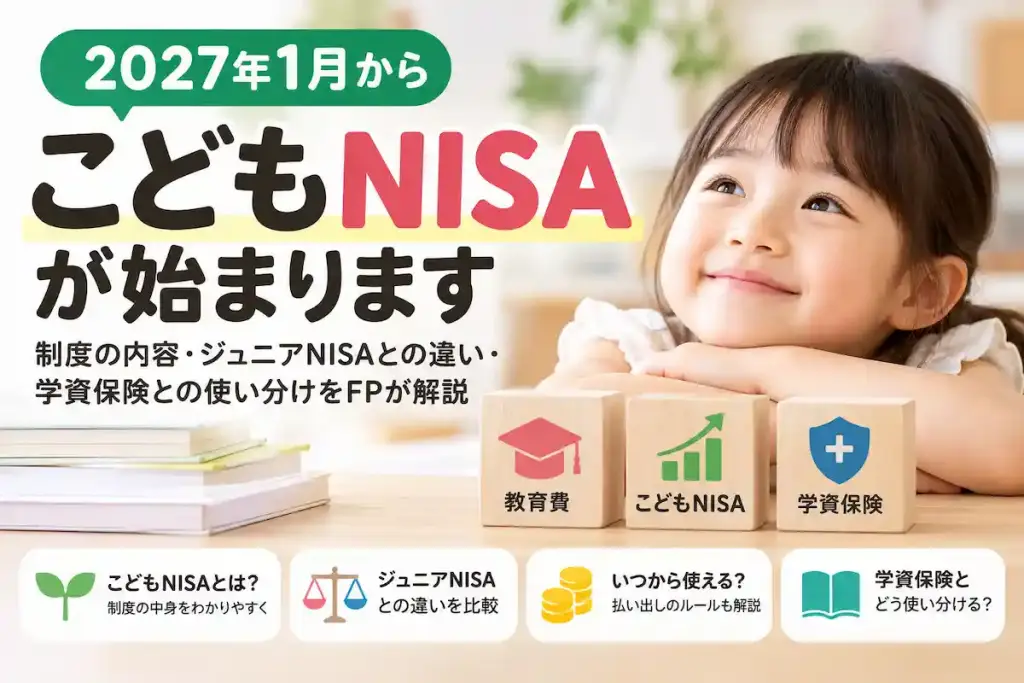
2027年1月から、0〜17歳の子どももNISAの「つみたて投資枠」を利用できるようになります。2026年3月末に成立した令和8年度税制改正法による確定事項で、「学資保険にするか、NISAで積み立てるか」という教育費準備の悩みに、新しい選択肢が加わります。
一般に「こどもNISA」と呼ばれている制度で、この呼び方自体は金融庁・財務省の広報でも使われています。ただし制度としては、新しい非課税制度が独立して生まれるわけではなく、既存のNISAの「つみたて投資枠」の対象年齢が0〜17歳にも広がる、という位置づけです。この記事では、制度の中身と、学資保険・ジュニアNISAとの使い分けをFPの視点で整理します。
※2026年10月19日更新:一部の証券会社で口座開設の受付が始まったことを受け、「口座を作る前に確認したい4つのこと」(お金の入れ方・贈与・手続きできる人・金融機関の変更)を追記しました。
「こどもNISA」とは?2027年1月開始の新制度
こどもNISAは、0歳から17歳までの未成年者本人の名義で開設できる非課税投資制度です。これまで18歳以上が対象だったNISAのうち、今回0〜17歳にも対象が広がるのは「つみたて投資枠」です。成長投資枠は引き続き18歳以上が対象で、未成年者が使えるようになるわけではありません。
- 年間投資枠:60万円(月あたり最大5万円ペース)
- 非課税保有限度額:600万円
- 投資対象:つみたて投資枠と同じ対象商品に限定(個別株などは不可)
- 買付方法:契約に基づく定期・継続的な積立(まとまった額を一括投資することはできません)
運用益・分配金は非課税になるので、教育費として長期で積み立てる分には税制上有利な置き場所になります。
ジュニアNISAとの違い
「昔あったジュニアNISAと同じでは?」と思う方も多いのですが、中身はかなり違います。
| 比較項目 | ジュニアNISA | こどもNISA(2027年〜) |
|---|---|---|
| 新規投資 | 2023年で終了 | 2027年開始 |
| 対象年齢 | 18歳未満 | 0〜17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 400万円 | 600万円 |
| 投資対象 | 上場株式・投資信託等 | つみたて投資枠の対象商品 |
| 投資方法 | 通常の買付 | 契約に基づく定期・継続的な積立 |
| 払い出し | 原則18歳まで制限(現在は経過措置あり) | 12歳以降、一定の条件で可能 |
ジュニアNISAは2023年で新規投資が終了しており、今から新しく口座を開くことはできません。年間投資枠や非課税保有限度額の数字だけを比べると見劣りする面もありますが、対象商品や投資方法も異なるため、「ジュニアNISAの後継版」というより、別の制度として捉えた方が実態に近いといえます。
払い出しには制限がある——「いつでも引き出せる」わけではない
ここは誤解されやすいポイントです。こどもNISAは、原則として非課税での払い出しはできません。金融庁の説明では、一定の要件のもと、12歳以降は払い出しが可能になります。一定の要件とは、資金の使途が子どものためのものであり、子ども本人が払い出しに同意したことを示す書面とともに、親権者等が申出書を金融機関に提出することです。
払い出しの際、証券会社は子ども本人の同意やお金の使い道を確認し、払い出されたお金は子ども本人名義の口座への振込みなどで受け取ることになります(日本証券業協会のQ&A)。
「いつでも自由に引き出せる貯金」ではなく、「子どものための長期の資産形成専用口座」という性格が強い制度です。高校・大学の学費に充てるつもりで、12歳以降に計画的に取り崩す、という使い方が制度の想定に近いといえます。
18歳になったらどうなる?
子どもが18歳になると、こどもNISAとして利用していた口座は、特段の手続きをすることなく、成人向けのNISA(つみたて投資枠)へ自動的に移行します。
つまり、18歳になったからといって、いったん売却して新しい口座を作り直す必要はありません。金融庁も、成人後のNISAと同様に非課税期間は無期限で、18歳になった際には自動的に成人後のつみたて投資枠へ移行する仕組みだと説明しています。
ただし、0〜17歳の間に設定されていた年間投資枠60万円・非課税保有限度額600万円が、そのまま成人NISAの1,800万円に上乗せされるわけではありません。18歳以降は成人向けNISAの制度に移行し、成人向けの年間投資枠・非課税保有限度額のルールが適用されます。
そのため、「子ども時代の600万円」に加えて「成人後の1,800万円」を新たに使えるので、合計2,400万円まで非課税で保有できる、と単純に考えないようにしましょう。
学資保険・ジュニアNISAとどう使い分ける?FPの視点
教育費の準備方法については、以前出生数67万人の衝撃。教育費準備は学資保険かNISAか?で整理しましたが、こどもNISAが加わったことで、選択肢はさらに増えました。それぞれの性格を整理すると次のようになります。
- 学資保険:保障機能を組み合わせながら教育資金を準備する仕組み。契約者(親)に万一のことがあった場合、以後の保険料払込が免除されるタイプが多い。ただし商品によっては払込保険料総額を下回ることもあり、インフレで実質的な価値が目減りするリスクもあります
- こどもNISA:価格変動を受け入れながら運用によって資産形成を行う仕組み。非課税の恩恵はありますが元本保証はなく、使いたい時期に相場が下がっている可能性もあります
「確実に必要な額」と「余裕があれば増やしたい額」を分けて考えるのがおすすめです。大学の入学金など、絶対に用意しなければならない金額は、預金など価格変動のない方法を中心に確保しつつ、学資保険を利用する場合は保障機能も含めて検討し、余裕資金をこどもNISAで長期運用する——という組み合わせが現実的です。全額をどちらか一方に寄せるのではなく、目的別に置き場所を分ける発想が大切です。
口座を作る前に確認したい4つのこと
こどもNISAを使えるのは2027年1月からですが、一部の証券会社では2026年10月から口座開設の申込みの受付が始まっています。口座を作る前に、次の4点は確認しておきましょう。日本証券業協会のQ&A(2026年9月版)に沿って整理します。
1. 入れるお金は「子どもにあげたお金」でなければならない
こどもNISAで運用できるのは、子ども本人のものになったお金だけです。親や祖父母のお金を子どもの名前で運用する「名義口座」にならないよう、証券会社は、入金されるお金が子どもに贈与済みのものかどうかを確認します。口座を開くときには、子ども本人のお金以外では投資しないことを示す書類の提出も求められます。
毎月積み立てる場合も、親の口座から直接ではなく、いったん子ども名義の銀行口座などにお金を移し、そこから買い付ける流れになります。
2. 贈与税の基礎控除は「子どもが1年間にもらった合計」で見る
子どもにお金を渡すことは贈与にあたります。贈与税には1年間で110万円の基礎控除があり、こどもNISAの年間投資枠60万円だけなら、通常はこの範囲に収まります。
ただし、110万円は「あげる人ごと」ではなく、「もらう子どもが1年間に受け取った合計」で判断します(国税庁 No.4408)。両親と祖父母がそれぞれ子どもにお金を渡したり、こどもNISAとは別に子ども名義の預金をしたりしている場合は、合計額に気をつけてください。具体的な税額の判断は税理士の業務範囲です。
3. 運用の手続きができる人は限られる
子どもに代わって運用の手続きができるのは、法定代理人(通常は親)か、法定代理人から書面で委任を受けた二親等以内の親族(祖父母など)に限られます。祖父母が手続きをする場合は、続柄を証明する書類を求められることがあります。
4. 金融機関は後から変えられない
大人のNISAと違い、18歳未満のNISA口座は金融機関を変更できません。別の金融機関に移りたい場合は、口座をいったん廃止して作り直すことになります。しかも、払い出しの制限が解除される前に廃止すると、災害などやむを得ない場合を除き、それまで非課税だった配当や売却益にもさかのぼって税金がかかります。
手数料、つみたて投資枠で選べる商品、アプリの使い勝手などを比べてから、慎重に選びましょう。
▶ 日本証券業協会「2024年以降のNISAに関するQ&A」(2026年9月)
あわせて、親自身のNISA枠に余裕があるならそちらを優先する考え方もあります。子ども名義の資産管理の注意点は、子ども名義の通帳、実はリスク?親が気をつけたい3つの落とし穴でも触れています。
まとめ:「教育費は全部こどもNISAで」にはしない
こどもNISAができたからといって、教育費の準備をすべてこれに置き換えるのは危険です。教育費は「いつ使うか」がほぼ決まっているお金なので、使う時期が近づくほど価格変動リスクが問題になります。
FPとしては、次のように役割を分けて考えることをおすすめしています。
- 必要時期が近い教育費:預金など元本割れしない方法で確保する
- 10年以上先の教育費:こどもNISAも選択肢に入れて、時間を味方につけた運用を検討する
- 親に万一のことがあった場合の備え:保険の役割として別に用意しておく
どの組み合わせが合っているかは、家庭の収入・教育方針・リスク許容度によって変わります。迷ったら一度、家計全体を整理してみることをおすすめします。
この記事を書いたFPに直接相談できます
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。民間企業勤務ののち、外資系金融機関・不動産会社での実務を経て独立。複数の保険会社・証券会社を扱う立場で、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。FP相談はコンサルティングであり、特定の商品を売るための活動ではありません。相談の結果、保険や資産運用(IFA)のニーズがある方には、各組織のルールに沿って、所属を明らかにしたうえでご提案します。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら