食料品の消費税1%、法案を閣議決定|2027年4月から2年間・8%→1%で家計はいくら得するかFPが試算
「食料品の消費税が下がる」
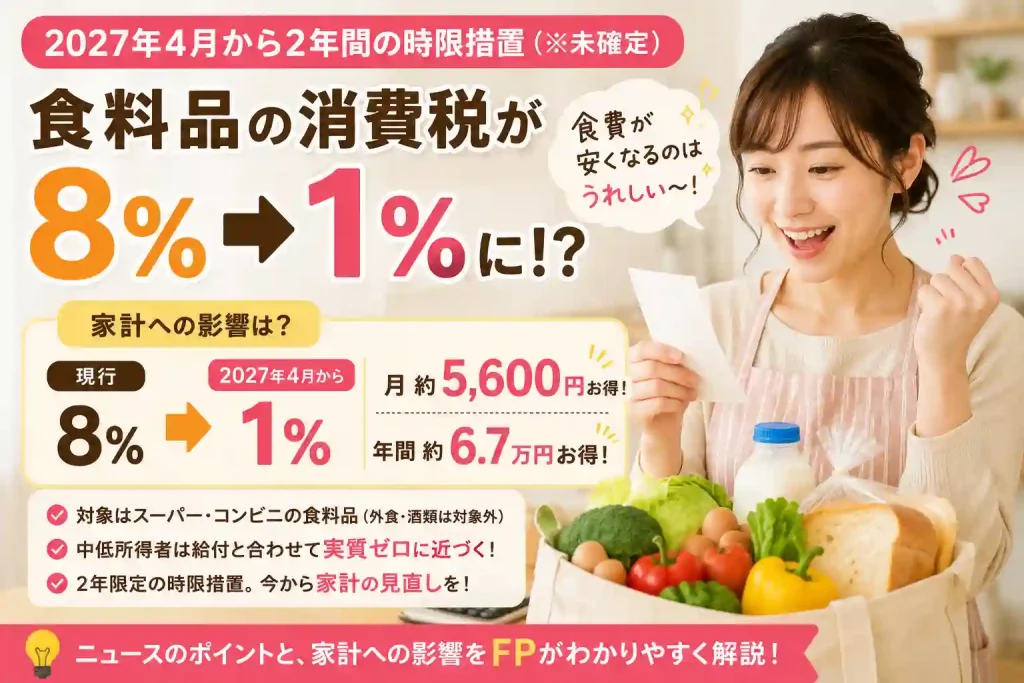
結論から言うと、食料品の消費税が8%→1%になれば、家計負担は月約5,600円、年間約6.7万円軽くなる可能性があります(2人以上世帯の平均食料支出で試算)。
そのニュースが最初に出たとき、高市首相が掲げていたのは「食料品2年間ゼロ」という公約だった。
そして2026年8月5日、政府は食料品の消費税率を現行の8%から「1%」に引き下げる方針を閣議決定した。当初のゼロには一歩届かないものの、8%→1%は実質的にほぼゼロに近い大幅な減税だ。しかも残る1%分(約6千億円規模)は中低所得者への現金給付に回し、低所得層は「実質ゼロ」を狙うとされている。
「思ったより小さい」どころか、当初のゼロ案にかなり近い内容になってきた。今日はこの中身を、家計目線で整理したい。
※本記事は2026年8月5日時点の報道(朝日新聞・時事通信・日本経済新聞など)に基づく。同日、自民党の臨時総務会が基本方針案を了承し、政府が臨時閣議で閣議決定した。ただし減税の実施には法改正が必要で、関連法案は秋の臨時国会に提出される見通し。最終的な内容は変わる可能性がある。
※【2026年9月15日追記】政府は同日、消費減税を盛り込んだ税制改正大綱を臨時閣議で決定した(時事通信・TBS NEWS DIGなど)。8月5日時点では「方針」段階だった財源・給付の設計が大綱で具体化されたため、以下の本文もこの内容を反映済み。ただし対象品目の線引きや経過措置など細部は、これから始まる法案の国会審議で確定する。
※【2026年10月9日追記】政府は同日、食料品の消費税率を8%から1%に引き下げる関連法案を閣議決定し、国会に提出した(東京新聞(共同通信)・テレビ朝日(ANN))。2027年4月から2年間に限る内容で、1989年の消費税導入以来、税率の引き下げは初めてになる。政府は今国会での成立を最重要課題と位置づけているが、確定するのは法案が成立したときだ。
何がどう変わろうとしているのか
現在の食料品(軽減税率対象品目)の消費税率は8%。これを2027年4月から「1%」に引き下げる方針だ。期間は2年限定の時限措置とされ、その後は8%に戻る想定になっている。
外食・酒類は引き下げ対象外となる見込みで、スーパーやコンビニで買う食料品が対象になると考えられている。
2026年7月30日、高市首相は自民党の臨時役員会で、食料品の消費税率を2027年4月から2年間に限って1%へ引き下げるため、法改正に向けた党内調整に入るよう指示した。党内手続きは、その後およそ1週間で決着した。7月31日の税制調査会などの会合では財源をめぐる異論が噴出していったん了承が見送られたが、8月3日の合同会議で了承。8月5日の臨時総務会が基本方針案を了承し、同日午後、政府が臨時閣議で閣議決定した。この総務会は、宮沢洋一・前税制調査会長ら減税に反対する議員が欠席するなかで開かれ、反対意見は出ずに全会一致となっている。
政府は9月15日に税制改正大綱を閣議決定し、10月9日に関連法案を閣議決定して国会に提出した。レジ改修に半年ほどかかるため、2027年4月開始には年内の成立が逆算上のヤマ場になる。ただし確定するのは法案が成立したときで、それまでは内容が変わり得る。
ここで家計の計画を立てるうえで、区別しておきたい点がある。「食料品を1%にする」減税そのものと、「残る1%分を給付して実質ゼロにする」構想は、確度が違う。減税本体は首相が党内手続きを指示する段階まで進んだ。一方の給付は、超党派の国民会議で意見がまとまらなかったが、9月15日の税制改正大綱で政府・与党としての設計が固まった。2027〜2028年度は、消費税率1%分に相当する規模で中低所得の現役勤労者などに「先行給付」を行う。その後2029年4月に税率が8%へ戻るのに合わせて、恒久的な「所得連動型給付」制度を本格導入する(大綱の位置づけでは、今回の消費税減税はこの新給付制度が始まるまでの「つなぎ」)。29年度の給付は年2回に分け、先行給付の対象者には4月に半年分、前年の所得情報をもとに決めた新たな対象者には秋に半年分を支払う予定だ(30年度以降は年1回・秋支給)。
制度の骨格は決まったが、給付額や対象となる所得水準は年末の予算編成過程で決まる(日本経済新聞)。つまり「8%→1%の減税」を前提に家計を考えるのは現実的だが、「給付でいくら戻るか」まで具体的な金額で織り込むのはまだ早い。この数字を当てにして支出計画を組むと、年末に基準が確定したときに狂う。
さらに7月末になって、減税本体の側にも幅があることがはっきりしてきた。自民党の7月28日の税制調査会と社会保障制度調査会の合同会議では、財源が定まらないまま進めれば市場の信認を失いかねないという懸念の声が相次いだと報じられている。「財源をきちんと示すべきだ」「本当に2年でやめられるのか」といった慎重論は根強く、閣僚経験者である小渕優子氏と河野太郎氏は反対を明言した(日本経済新聞)。小渕氏は7月30日、自民党税制調査会の幹部(いわゆる「インナー」)を辞任し、小野寺五典税調会長がこれを了承している(時事通信)。首相自身は「私が責任を持って確実に税率を元に戻す」と述べているが(読売新聞)、与党内にその実行可能性を疑う声があるということだ。
FPとしての見方:不確実性は「二方向」ある
この話の不確実性は「本当に下がるのか」だけではない。もう一方向、「戻るときにどうなるか」がある。
予定どおりに進めば、税率は2029年4月に8%へ戻る。そのとき食料品の負担は7%分、一度に増える。「2年後に大増税になるのではないか」という指摘は野党からも出ており、与党内の「本当に2年でやめられるのか」という慎重論も、裏返せば同じ論点を指している。
だから家計としては、この期間を「2年間だけ支出がゆるむ期間」として扱うのが正確だ。ここで浮いたお金を、サブスクの追加契約・保険料の増額・家賃の高い物件への住み替えといったあとから戻しにくい固定費に回すと、税率が戻ったときに家計が締まらなくなる。浮いた分は貯蓄に回すか、一度きりの支出に充てるのが安全だ。
実際いくら得するのか
軽減税率対象の飲食料品が8%から1%になると、税率差は7%分。当初報じられた「1%引き下げ(8%→7%)」のような1ポイントではなく、7ポイントの大幅減だ。
総務省の家計調査によると、2人以上の世帯の食料品への月間支出は平均8万円前後(年度により変動)。ざっくり試算すると——
8万円 × 7% = 約5,600円 / 月、年間で約6.7万円。
当初のゼロ案(8%まるごと)なら月約6,400円だったので、1%案でもその大部分の恩恵が残る計算になる。「1%」という言葉のイメージより、ずっと大きい。さらに中低所得者は現金給付と合わせて実質ゼロに近づく設計だ。
※月8万円に税率差をそのまま掛けた概算。実際は税抜価格ベースのため数百円ほど小さくなるが、家計インパクトの規模感としては十分大きい。
FPとして気になる「その裏」
7%分もの減税で、税収減は年4.3兆円(日本経済新聞)〜5兆円規模(時事通信)と報道に幅はあるが、いずれにせよ数兆円規模になる。2年間では約10兆円の財源が必要になる(共同通信)。税制改正大綱には「特例公債(赤字国債)に頼らない」と明記されたが、補助金や租税特別措置の適正化・税外収入の確保といった歳出・歳入の見直しの中身は年末の予算編成まで持ち越された。10月9日の法案決定の時点でも、財源の具体化は先送りされた。片山財務相は今後の予算編成過程で「確実に示していく」としている。
過去には、一方で減税をしながら、別のところで社会保険料や他の税負担が増えるという「合わせ技」が見られた例もある。今回も、別の負担増が行われる可能性は頭に置いておきたい。
「食料品が安くなった」と喜んでいる間に、医療費の自己負担割合が上がったり、社会保険料の計算方法が変わったりする可能性がある。しかも今回は2年限定。期間が終われば8%に戻る。家計全体・期間全体で見ないと、本当に「得したのかどうか」はわからない。
2027年4月まで、家計に何をすべきか
2027年4月まで、まだ時間がある。この期間に家計設計を見直すには十分だ。
月5,600円前後が浮くなら、使い方で将来が変わる。コンビニで使い切るなら年間約6.7万円が消える。インデックスファンドの積立に回せば、2年間の時限措置が終わったあとも運用益として家計に残っていく。
ただ正直に言うと、減税を待つより、今の固定費を見直す方が確実だ。保険料・通信費・サブスクリプション——こちらは数千円単位で、しかも恒久的に削れることが多い。
「消費税が下がるから楽になる」という他力本願より、「今ある家計を自分で設計する」方が確実だ。
→ NISA貧乏の正体|「とりあえずNISA」で家計が破綻する理由と回避策
→ 固定費見直しチェックシート完全版【FP直伝】スマホ・保険・サブスクで年間30万円を強制カット
まとめ
食料品の消費税は、2027年4月から2年限定で「8%→1%」に引き下げることが税制改正大綱として閣議決定された(2026年9月15日)。当初のゼロ公約には届かないが、1ポイントではなく7ポイントの大幅減税で、中低所得者は先行給付と合わせて実質ゼロに近づく設計だ。関連法案は10月9日に閣議決定され、国会に提出された。成立はこれからで、給付の支給要件や金額は政令や年末の予算編成で決まる。
実施されれば家計に月5,600円前後のプラスになる見込みだ。ただし2年限定で、財源論も曖昧なまま。「別のところで取られる」「2年後に8%へ戻る」可能性は頭に置いておきたい。
政府が何かをくれるのを待つより、今ある家計を自分で設計する方が確実だ。「わが家なら年間いくら影響する?」「減税分をNISAに回したらどうなる?」——そうした個別の試算もお手伝いしているので、そのための相談ならいつでも受け付けている。
→ 奈良・橿原の資産運用相談|独立系FP・IFA「かながわFP相談所」
よくある質問
Q. 食料品の消費税1%はいつから?
2027年4月からの予定です(2年限定の時限措置で、期間終了後は8%に戻る想定)。2026年10月9日に関連法案が閣議決定され、国会に提出されました。実施は法案の成立が前提になります。
Q. 外食やお酒も対象ですか?
外食・酒類は対象外となる見込みです。スーパーやコンビニで買う軽減税率対象の食料品が対象と考えられています。
Q. もう正式に決まったのですか?
2026年8月5日に政府が方針を閣議決定し、9月15日には具体的な制度設計を盛り込んだ税制改正大綱を閣議決定しました。給付は2027〜2028年度に先行給付、2029年度から所得連動型給付を本格導入する仕組みです。関連法案は10月9日に閣議決定され、国会に提出されました。政府は今国会での成立を最重要課題と位置づけています。対象品目の線引きや給付額・所得基準は法案審議や年末の予算編成で決まるため、最終的に確定するのは法案が成立したときになります。
この記事を書いたFPに直接相談できます
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら