追放された転生重騎士|ダンジョンのレアドロップに税金はかかる?拾った瞬間の課税と換金をFPが検証
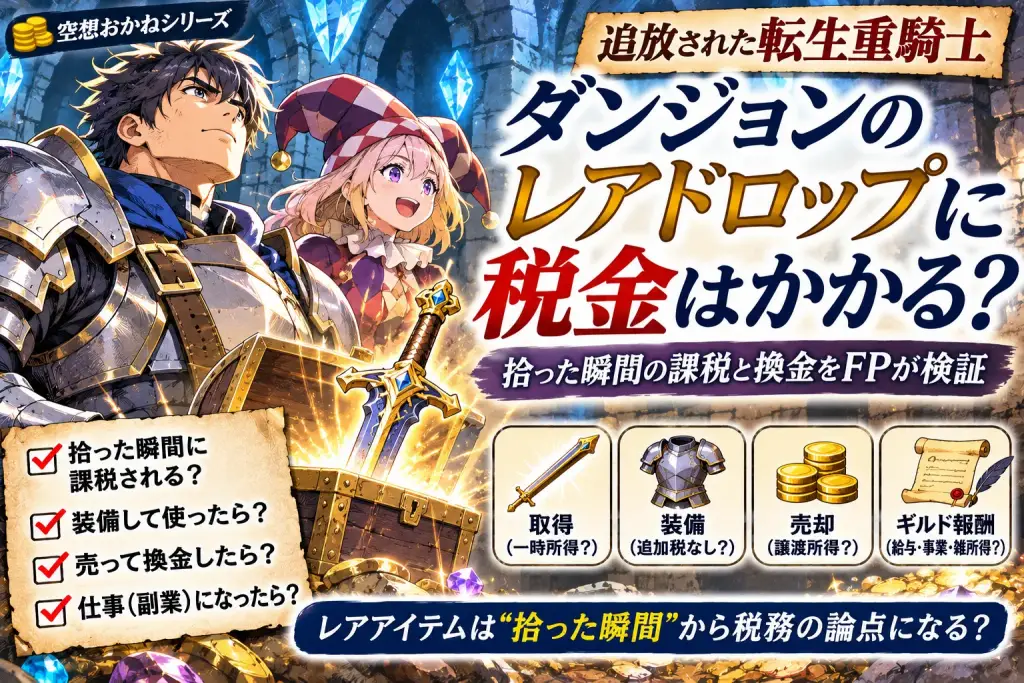
※『追放された転生重騎士はゲーム知識で無双する』の序盤の設定に触れています。お金の場面はすべて筆者の想定で、作中の展開とは関係がありません。
ダンジョンでモンスターを倒した。足元に、見たことのない魔法剣が落ちている。市場に出せば100万円はくだらない。
ゲームなら、ここで喜んでおしまいだ。ところがFPという仕事をしていると、喜ぶ前に別のことが気になってしまう。
……これ、拾った瞬間に税金がかかるのか。
加護の儀で「欠陥クラス」と呼ばれる重騎士を授かり、家を追い出されたエルマ。前世でやり込んだVRゲームの知識を武器に成り上がっていく、というのがこの作品の始まりだ。ゲーム知識で無双はできても、日本の所得税法はたぶん攻略本に載っていない。
結論から言うと、現実の税法にモンスターのドロップ品の規定はない。ただ、いちばん近い決まりを当てはめると「売っていなくても、手に入れた時点で一時所得」と考える余地がある。そして、ダンジョン通いが仕事になった瞬間に、話はまるごと変わる。
ここから先は、エルマが現代日本の税制の下にいたらという空想である。
そもそも、その魔法剣は誰のものか
税金の前に、所有権を片づけておく。
モンスターが持ち主だとすると、倒した時点でこの剣に持ち主はいない。民法239条によると、所有者のない動産は、所有の意思を持って占有した人のものになる。これならエルマのものだ。もちろん、モンスターの落とし物が本当に「所有者のない物」なのかは、現実の法律に答えがない。この記事では、そうだと仮定して進める。
話がややこしくなるのは、ダンジョンの宝箱だ。埋まっていた物を他人の土地で見つけたのなら、民法241条の埋蔵物の話になり、原則として発見者と土地の所有者で折半になる。ダンジョンの持ち主は誰なのか。国か、領主か、それとも魔王か。埋蔵物の話は花咲かじいさんの記事でも考えた。
拾った瞬間に課税されるのか
いちばん近い手がかりは、国税庁の所得税基本通達34-1だ。一時所得の例として「遺失物の拾得又は埋蔵物の発見により新たに所有権を取得する資産」を挙げている。
つまり現実の税務では、現金でなくても、拾ったことで物を手に入れれば一時所得になる場面がある。モンスターのドロップ品は遺失物でも埋蔵物でもないので、そのまま当てはまるわけではない。それでも「偶然、一時的に手に入れた財産」という性質は近い。ここは私の見立てで、推測である。
趣味のダンジョン探索で手に入れたとして、計算してみる。一時所得の計算は国税庁のNo.1490のとおりだ。
| 項目 | 金額 |
|---|---|
| 魔法剣の時価 | 100万円 |
| 特別控除(最高) | −50万円 |
| 一時所得の金額 | 50万円 |
| 給与などと合算する金額(2分の1) | 25万円 |
所得税率10%の人なら、所得税が約2.5万円、住民税が約2.5万円。合わせて約5万円だ(復興特別所得税を含めても大きくは変わらない、税率を仮定した概算である)。
ここで本当に困るのは金額ではない。手元に剣しかないことだ。税金は現金で払う。財布の中身は増えていないのに、納税だけは発生する。結局、剣を売るか、ほかのお金を崩すことになる。
もう1つ、特別控除の50万円はドロップ1回ごとではなく、その年の一時所得を合計して最高50万円だ。強くなるほどドロップは増える。無双すればするほど、控除の枠は早く尽きる。
装備して使ったら、また課税されるのか
魔法剣を売らずに自分で装備する。これで追加の税金がかかることは、普通は考えにくい。
分けて考えたいのは「手に入れたときの所得」と「その後の使い方」だ。自分の物を自分で使っても、そこで新しい収入は生まれない。冷蔵庫を使っても課税されないのと同じである。
問題は相場だ。時価100万円と誰が決めるのか。店の買取価格か、ギルドの掲示板か。翌週に同じ剣が大量に出回って10万円になっても、手に入れた時点の価値で考えるなら、課税の計算は100万円のままになる。この「手に入れた時の価値」と「あとの値下がり」のズレは、暗号資産の悩みによく似ている。
売って換金したら:魔法剣は「家具」か「骨とう」か
ここがいちばん面白い。
国税庁のNo.3105によると、家具や衣服、通勤用の自動車など、生活に通常必要な動産を売った利益には課税されない。ただし、貴金属や宝石、書画、骨とうなどで1個または1組の価額が30万円を超えるものは別だ。
では魔法剣はどちらか。
- 毎日ダンジョンに通うための道具だと考えれば、通勤用の自動車に近い
- 100万円で取引される希少品だと考えれば、骨とうに近い
税務署と言い争いたくなる論点だ。注意したいのは、30万円の線は、貴金属や宝石、書画、骨とうなどの話であって、高い物すべてに引かれる線ではないこと。高額で希少だというだけで骨とうになるわけでもない。一方で、そもそも「生活に通常必要」と言えないなら、30万円以下でも非課税にならない。魔法剣がどこに入るのか、現実の税法に答えはない。現実でも、ポケモンカードで似た問題が起きている。詳しくはポケカの記事にまとめた。
なお、手に入れたときに100万円で課税されていたなら、売るときの取得費も100万円と考えたいところだ。そうでないと同じ100万円に二重に課税することになる。ただ、ドロップ品についてこう扱うと確認できる決まりは見つけられなかった。これも推測である。
ダンジョン攻略が仕事になったら
毎日潜って、ドロップ品を売って生活している。こうなると、もう偶然の拾い物ではない。
一時所得は「営利を目的とする継続的行為から生じた所得以外」のものなので、営利目的で続けているなら外れる。その場合は事業所得か雑所得を考えることになる。
| お金の入り方 | 考えられる所得 |
|---|---|
| 趣味の探索で偶然手に入れた | 一時所得の余地(推測) |
| 大会の優勝賞品 | 一時所得の可能性(懸賞の賞金品に近い) |
| ギルドに雇われて受け取る給料 | 給与所得 |
| ギルドの討伐依頼の報酬(雇用でなく請負) | 仕事の対価。事業所得または雑所得 |
| ドロップ品を売って生計を立てている | 事業所得または雑所得 |
続けて稼いでいるからといって、自動的に事業所得になるわけでもない。事業と言えるかは、営利性や継続性、活動の規模、帳簿の保存状況などを踏まえて、社会通念で判断される。
悪いことばかりではない。50万円の特別控除はなくなるが、ポーション代や武器の修理代、ダンジョンまでの交通費は、経費として考える余地が出てくる。重騎士は防具が命だから、経費はかなり膨らみそうだ。領収書を出してくれるダンジョンならの話だが。
現実に戻す:拾い物と副業の境目
ダンジョンはなくても、同じ構造は身近にある。
- ゲームのアイテムやアカウントを現金で売る(RMT)。続けていれば雑所得などになりうる。そもそも多くのゲームは規約で禁止している
- フリマアプリで不用品を売る。生活用品なら原則課税されないが、仕入れて売り続けると話が変わる
- トレーディングカードやフィギュアの転売。1点30万円の線と、継続性の両方が問題になる
「偶然か、仕事か」「生活用品か、希少品か」。見るところは魔法剣と同じだ。個別にどうなるかは、税務署や税理士に確認してほしい。FPが税金の個別相談を受けることはできない。
ゲーム知識があれば、次にどの敵が来るかはわかる。だが翌年の3月に確定申告が来ることは、前世の記憶がなくてもわかる。そこにセーブポイントはない。
📚 このシリーズの他の記事
臨時収入、どう残すか決めていますか
魔法剣は売れても、お金の置き場所は攻略本に載っていません。貯蓄や運用、保険の整理はLINEで相談できます。税金の個別のご相談は、税務署や税理士にお願いします。
※本記事は『追放された転生重騎士はゲーム知識で無双する』を題材にしたファンによる考察で、作者・出版社・製作委員会とは関係がない。お金の場面は筆者の想定で、作中の展開とは関係がない。現実の制度をFPの立場から当てはめた一般的な解説で、税務上の判断を示すものではない。法令・通達は2026年11月4日時点で確認した。
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら