スティール・ボール・ラン|レース中の事故や死亡で保険は役に立つのか?落馬・砂漠・襲撃をFPが検証
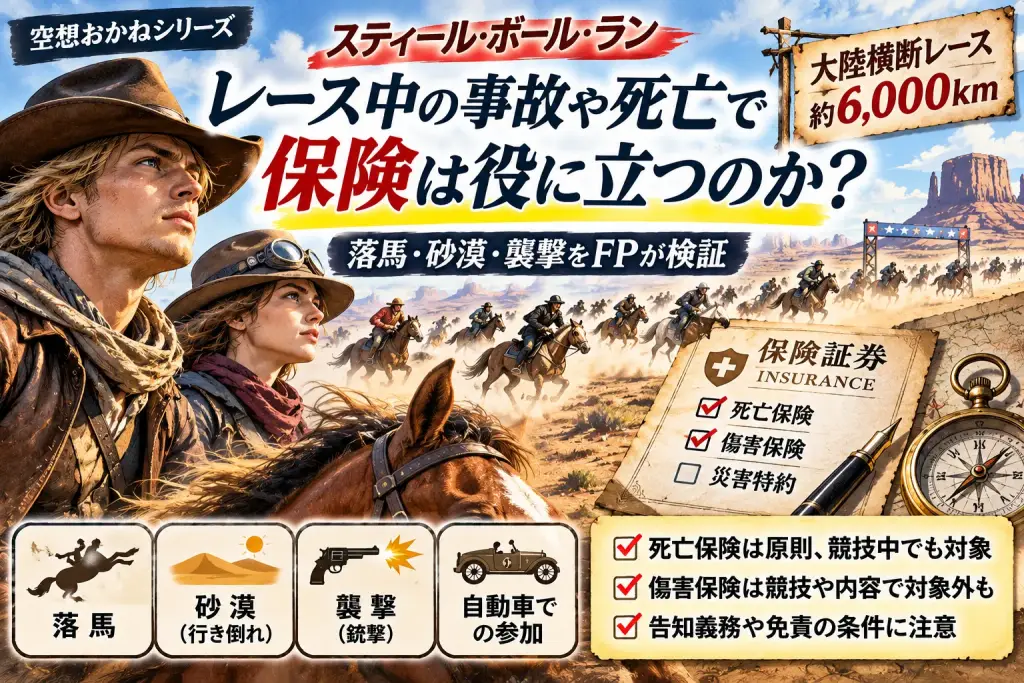
※レースの基本ルールと主人公の設定(アニメ序盤の内容)に触れています。その先の展開には触れていません。
馬で北米大陸を横断する。距離は約6,000km。優勝賞金は5,000万ドル、作中の換算で60億円。
『ジョジョの奇妙な冒険』第7部の、あのレースだ。Netflixでアニメを追いかけているのだが、FPという仕事をしていると、観ている途中でどうしても別のことが気になってくる。
……この人たち、レース中に死んだら保険は出るのか。
結論から言うと、一般的な死亡保険は、競技中という理由だけでは止まらない。危ないのはケガの保険(傷害保険)のほうで、同じ事故でも入っている保険によって答えが変わる。しかもこの話、マラソンや登山、サーキット走行をする人にとっては他人事ではない。
まず、レースのおさらい
解説サイトJoJo Wikiによると、レースの設定はこうだ。
- 1890年9月25日スタート。サンディエゴからニューヨークまで約6,000km
- 馬、ラクダ、自動車、徒歩のどれでも参加できる。ただし途中で手段は変えられない
- 参加できるのは16歳以上で、参加費は1人1,200ドル(返金なし)
- 犯罪に使わなければ、武器の携帯も認められている
武器の携帯が認められているレース。保険屋の目には、もうこの一行で十分に怖い。
もちろん1890年のアメリカに、今の日本の保険はない。ここからは「参加者が現代の日本の保険に入っていたら」という空想で考える。出てくる事故の場面も作中の展開ではなく、このレースなら起こりそうなことを想定したものだ。
死亡保険:「競技中だから出ない」という決まりは法律にない
死亡保険で保険会社が払わなくてよい場合は、保険法51条が4つ挙げている。
- 被保険者(保険の対象になっている人)の自殺
- 契約者が被保険者を故意に死亡させたとき
- 受取人が被保険者を故意に死亡させたとき
- 戦争その他の変乱
危険な競技への参加そのものは、この条文に挙げられていない。一般的な死亡保険なら、落馬でも、砂漠で力尽きても、誰かに襲われても、競技中の事故という理由だけで死亡保険金が支払われなくなるわけではない。ただし、実際の扱いは契約の内容や特約、告知の状況によって変わる。
ただし、壁が2つある。
1つ目は告知だ。契約のときに保険会社から聞かれたことには、事実を答える義務がある(保険法37条)。告知義務に違反すると、契約を解除されることがある。法律(保険法55条)の上限は契約から5年だが、一般的な約款では責任開始日から2年以内とされている。ただし、2年を過ぎていても、2年以内に支払事由が起きていれば解除されることがある(生命保険文化センター)。主人公のジョニィは下半身が動かない状態でレースに参加している。現代で加入するなら、この点を聞かれれば正直に答えることになるし、条件がつくことも、加入できないこともあるだろう。
2つ目は、死亡保険に上乗せする「災害死亡保険金」だ。こちらは本体より条件が厳しい。同センターによると、故意または重大な過失、被保険者の犯罪行為、泥酔を原因とする事故などは対象外になる。本体は出ても、上乗せの分は出ないということが起こりうる。
傷害保険:ここで「馬」と「自動車」の差が出る
ケガの保険である傷害保険は、もっと細かい。例として、アクサダイレクトの傷害保険の約款を読んでみる。内容は保険会社や商品によって違うので、あくまで一例だ。
まず、次の運動をしている間の事故は対象外になる。
- 山岳登はん(ピッケルなどの登山用具を使うもの、ロッククライミング)
- リュージュ、ボブスレー、スケルトン
- 航空機の操縦、スカイダイビング、ハンググライダーなど
- その他これらに類する危険な運動
そして、自動車やモーターボート、ゴーカートなどの「乗用具」で競技をしている間も対象外だ。自動車で公道を走る競技には例外があるが、法令の許可を受けて道路を占有した状態の競技は、やはり対象外になる。
読んでいて、思わず笑ってしまった。馬が書いていない。
この約款を文字どおり読むと、自動車で参加した選手は、道路を占有した公認レースなら対象外。一方、馬による競技は、列挙された運動にも乗用具にも明示されていない。大陸横断レースでは、馬のほうが保険に強いのかもしれない。
もちろん、これは私の読み方で、推測である。「その他これらに類する危険な運動」という包括的な決まりに当たるかは別の問題で、馬で参加すれば補償されるとは言えない。職業として馬に乗っている人なら、契約時の職業の告知も関わってくる。
もう1つ、このレースならではの壁がある。傷害保険は、被保険者の闘争行為によるケガを対象外としている。一方的に襲われたのなら話は別だが、武器で応戦して撃ち合いになると、闘争行為とされるおそれがある。この点はるろうに剣心の左之助の記事でも考えた。
場面別:保険は出るのか
ここまでを表にまとめる。告知に問題がないことを前提にした目安で、実際に支払うかどうかは保険会社が約款に沿って判断する。
| 場面 | 死亡保険 | 傷害保険(上の約款の例) |
|---|---|---|
| 落馬して死亡 | 原則出る | 補償されるとは断定できない(馬は列挙なし。包括的な決まりに当たるかは別) |
| 自動車で参加して事故死(道路を占有した公認レース) | 原則出る | 出ない |
| 砂漠で行き倒れて死亡 | 原則出る | 死因による。脱水・熱中症・病気などの扱いは約款や特約による |
| 強盗などに一方的に襲われて死亡 | 原則出る | 出る可能性がある |
| 武器で応戦して死亡 | 原則出る | 闘争行為とされれば出ない |
| レース中に心臓発作で死亡 | 原則出る | 出ない(疾病は対象外) |
| 受取人が雇った殺し屋に殺された | 受取人本人が故意に死亡させたと評価されれば、その人には出ない。受取人が複数いれば、ほかの人には支払われることがある | 受取人の故意なら、その人には出ない |
砂漠で消えたら:遺体がないと保険金はすぐには出ない
大陸横断ならではの問題がもう1つある。行方不明だ。
死亡保険金は、死亡を証明できなければ請求しにくい。遺体が見つからないときに関係してくるのが失踪宣告で、民法30条によると、通常は生死不明が7年、死亡の原因となるような危難に遭った場合は、危難が去ってから1年で、家庭裁判所に宣告を請求できる。
レース中に砂漠で消息を絶った場合に「危難」と認められるかどうかは、状況によるだろう。その間も家族の生活費は待ってくれない。賞金60億円を夢見て出ていった人の家に、何年もお金が入らない。ここがいちばん現実的な怖さだと思う。失踪宣告の話はガス人間の記事でも扱った。
「主催者は一切責任を負いません」は通用するのか
こういう大会につきものなのが、参加者が署名する免責の同意書だ。
現代の日本で、主催者が事業者、参加者が消費者という関係なら、消費者契約法8条により、主催者の損害賠償責任を全部免除する条項は無効になる。つまり「一切責任を負わない」と書いてあっても、それだけで諦める必要はない。
ただし、無効だからといって、自動的に賠償してもらえるわけではない。主催者に責任があることが前提だ。自分で選んで荒野に入っていったレースで、どこまで主催者の責任を問えるかは、また別の話になる。
現実の大会でも、主催者が参加者向けの保険をかけていることはある。補償の範囲や金額は大会ごとに違うので、要項を読むしかない。
現実に戻す:趣味のスポーツで確認したい3つのこと
大陸横断はしなくても、同じことは週末の趣味で起きる。上の約款の例で当てはめると、こうなる。
- マラソン中に転んでケガをした:列挙された運動ではないので、対象になりそう。ただし走っている最中の心臓発作は、傷害保険では対象外(死亡保険なら原則対象)
- ピッケルやザイルを使う登山、ロッククライミング:対象外
- サーキットの走行会:競技に準じた使い方だと対象外になりうる
確認したいのは次の3つだ。
- 今入っている保険は、死亡保険なのか、ケガの保険なのか。災害の上乗せは付いているか
- 傷害保険や共済の約款で、自分の趣味が「対象外の運動」に当たらないか
- 加入のときに聞かれた職業や趣味の内容が、今も変わっていないか
「スポーツをするから保険を増やしましょう」という話ではない。まず、今の保険で何が出て何が出ないのかを知っておくことだ。入っているつもりで出ないのが、いちばんつらい。
6,000kmの荒野に比べれば、私たちが読むのは約款くらいのものだ。それでも、読まずにスタートラインに立つのは、なかなかの冒険だと思う。
趣味のスポーツ、今の保険で備えられているか確認しませんか
保険証券をLINEで送っていただければ、内容を一緒に確認します。保険の見直しに進む場合は、取扱代理店の名前をお伝えしたうえで対応します。保険金が支払われるかの最終判断は保険会社が行います。
※本記事は荒木飛呂彦『スティール・ボール・ラン』を題材にしたファンによる考察で、作者・出版社とは関係がない。レースの設定はファン運営の解説サイトをもとにした。事故の場面は筆者の想定で、作中の展開とは関係がない。現実の制度をFPの立場から当てはめた一般的な解説で、個別の保険金の支払いを保証するものではない。法令・約款は2026年11月4日時点で確認した。
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら