医療的ケア児の「18歳の壁」とお金|親なきあとに備える5つの制度をFPが解説【2026年】
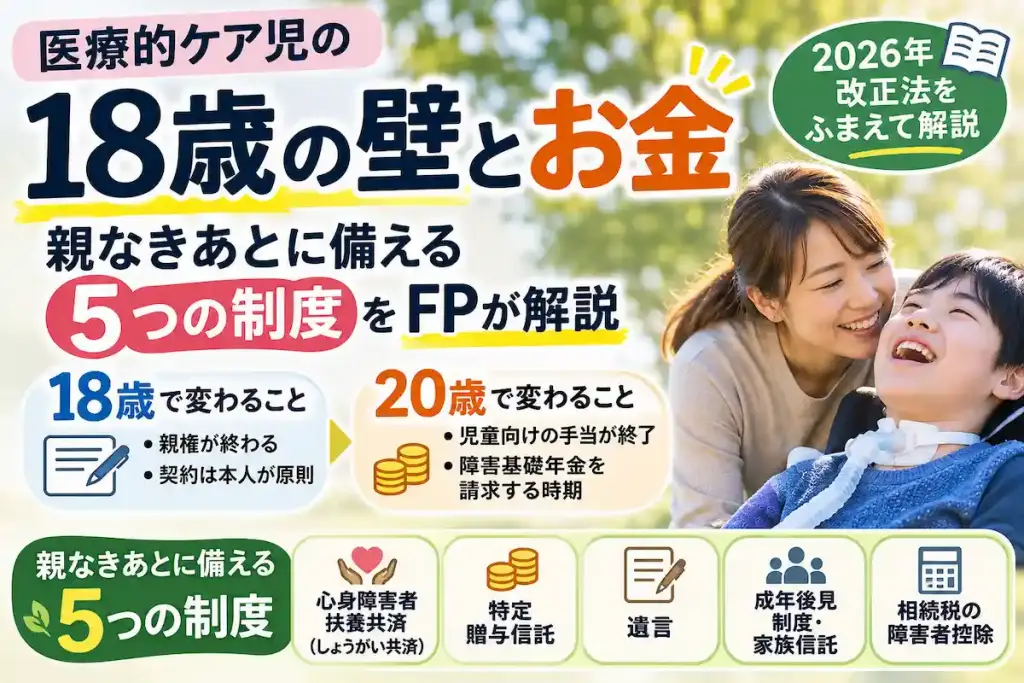
人工呼吸器の管理やたんの吸引など、日常的に医療的なケアが必要な子ども(医療的ケア児)には、高校を卒業すると支援が一気に手薄になる「18歳の壁」があります。2026年10月にも、卒業後の就職に不安を抱える高校生と家族の姿が、日テレNEWS NNNの特集で取り上げられました。
この壁は、学校や福祉サービスだけの話ではありません。18歳と20歳を境に、お金と契約のルールも変わります。そして多くの親御さんが本当に心配しているのは、その先の「自分たちがいなくなったあと、この子はどうやって暮らしていくのか」という、いわゆる「親なきあと」の問題です。
この記事では、18歳・20歳で変わるお金の仕組みと、親なきあとに備えて今から使える制度を、FPの立場から整理します。
「18歳の壁」とは何か
医療的ケア児を支える法律(医療的ケア児支援法)は、2021年にできました。学校への看護師の配置などが進んだ一方で、対象は18歳未満の「児」だったため、高校を卒業すると支援が途切れやすいという課題が残っていました。
これを受けて、2026年7月に改正法が成立しました(令和8年法律第77号。2026年7月31日公布、2027年4月1日施行)。成年に達した医療的ケア児や、18歳以上で医療的ケアが欠かせない人、重症心身障害者が支援の対象に加わり、就労支援や住まいの確保なども施策として盛り込まれました。
▶ 医療的ケア児等とその家族に対する支援施策(こども家庭庁)
ただし、法律ができたからといって、卒業後の居場所や働き先がすぐに地域にそろうわけではありません。報道でも、課題はまだ解消されていないと伝えられています。だからこそ、家族の側でできるお金の準備は、早めに考えておきたいところです。
18歳と20歳で、お金と契約のルールが変わる
障害のある子どもの家計は、18歳と20歳の2つの節目で変わります。
| 年齢 | 変わること |
|---|---|
| 18歳 | 成年になり、親の親権が終わる。契約は本人がするのが原則になり、判断能力が十分でない場合、親が当然には代わりに契約できなくなる |
| 20歳 | 親が受け取っていた特別児童扶養手当や、本人の障害児福祉手当(どちらも20歳未満が対象)が終わる。代わりに、要件を満たして請求すれば、本人の障害基礎年金や、重度の場合の特別障害者手当(20歳以上が対象)を受けられる |
18歳:親が「代わりに契約できる」時期が終わる
成年年齢は2022年4月から18歳です。18歳になると親権が終わるため、たとえば福祉サービスの契約や銀行での手続きは、本人がするのが原則になります。
判断能力が十分でない場合は、成年後見制度を使って、家庭裁判所に選ばれた成年後見人が本人に代わって契約や財産管理をする形になります。親族が成年後見人に選ばれることもありますが、誰を選ぶかは家庭裁判所が本人の利益を考えて判断します。親が後見人になれた場合でも、親が年を重ねたあとや亡くなったあとに誰が引き継ぐかは、別に考えておく必要があります。
20歳:手当が終わり、障害基礎年金を請求する時期
20歳前から障害がある場合、20歳の時点で障害等級1級・2級にあたるなどの要件を満たせば、障害基礎年金を受けられます。手当から自動で切り替わるわけではなく、請求の手続きが必要です。2026年4月分からの年金額は、1級が年1,059,125円、2級が年847,300円です(昭和31年4月2日以後生まれの場合)。
▶ 障害基礎年金の受給要件・請求時期・年金額(日本年金機構)
ただし、20歳前の傷病による障害基礎年金には、本人の前年の所得に応じて半額または全額が止まる仕組みがあります。具体的な金額は、日本年金機構の最新の案内で確認してください。
障害年金の請求には、診断書などの書類の準備に時間がかかります。20歳の誕生日が近づいてから慌てないよう、高校生のうちから年金事務所に相談しておくと安心です。請求の手続きそのものを専門家に頼む場合は、社会保険労務士の仕事になります。
▶ がんでも障害年金はもらえる?受給条件・金額・申請方法をFPが解説
親なきあとに備える5つの制度
親御さんが亡くなったあとも、子どもの暮らしにお金が回り続ける仕組みをつくる。そのために使える主な制度を整理します。
1. 心身障害者扶養共済制度(しょうがい共済)
都道府県・指定都市が実施している任意加入の制度です。保護者が生きているうちに掛金を納めておくと、保護者が亡くなったり重い障害になったりしたときに、障害のある子どもに毎月2万円(2口加入なら4万円)の年金が一生涯支給されます。
- これから加入する場合の掛金は、保護者の加入時の年齢に応じて月額9,300円(35歳未満)〜23,300円(60歳以上65歳未満)(1口・2026年4月1日現在)。都道府県・指定都市の減免で、実際の負担額が変わることもあります
- 保護者が65歳以降で、20年以上続けて加入していれば、その後の掛金は免除
- 掛金は所得控除の対象(小規模企業共済等掛金控除)
- 子どもが受け取る年金には、所得税・住民税がかからない
加入できるのは、障害のある人を扶養している65歳未満の保護者で、健康状態などの条件もあります。親が若く元気なうちほど掛金が安く、加入もしやすい制度です。
▶ しょうがい共済制度のごあんない(独立行政法人福祉医療機構)
2. 特定贈与信託
親などが信託銀行などに財産を預け、そこから障害のある子どもに定期的にお金が支払われる仕組みです。一定の障害がある人(特定障害者)のための信託で、信託の際に所定の申告書を出すと、特別障害者なら6,000万円まで、それ以外の特定障害者なら3,000万円まで、贈与税がかかりません。
まとまったお金を一度に渡すのではなく、生活費として少しずつ届けられるのが大きな特徴です。
3. 遺言
遺言がないと、遺産は法定相続分を目安に分けることになり、きょうだいとの話し合い(遺産分割協議)が必要になります。障害のある子どもが判断能力を十分に持てない場合は、成年後見人が代わりに話し合いに参加することになり、手続きが重くなりがちです。
遺言で「誰に、何を、どれだけ」を決めておけば、こうした負担を減らせます。ただし、ほかの相続人の遺留分(最低限の取り分)には配慮が必要です。遺言の基本は、こちらの記事でまとめています。
▶ 紀州のドン・ファン、赤ペン1枚の遺言が有効だった理由|自筆証書遺言で外せない基本の4条件
4. 成年後見制度と家族信託
成年後見制度は、判断能力が十分でない人の契約や財産管理を、家庭裁判所の関与のもとで支える制度です。家族信託は、親が元気なうちに信頼できる家族に財産の管理を託しておく方法で、使い方によっては親なきあとまで見据えた設計ができます。
どちらも一長一短があり、家庭の事情によって向き不向きが分かれます。具体的な設計や書類づくりは、弁護士・司法書士など、取り扱う業務の範囲に応じた専門家への相談が必要です。
5. 相続税の障害者控除
障害のある人が相続で財産を受け取ったときは、相続税から一定額を差し引ける「障害者控除」があります。控除額は、85歳になるまでの年数1年につき10万円(特別障害者は20万円)です。
FPの視点:「いくら残すか」より「どう届けるか」
親なきあとの相談で、最初に出てくるのは「いくら残せば足りるのか」という質問です。もちろん金額も大切ですが、もっと大事なのは、残したお金が子どもの暮らしに確実に届き続けるかどうかです。
まとまったお金を一度に相続しても、本人が管理できなければ使えません。だまされたり、使い切ってしまったりするリスクもあります。その点、しょうがい共済の年金や特定贈与信託のように、毎月少しずつ届く仕組みは、親なきあとの暮らしと相性がいいと考えています。
生命保険も同じで、障害のある子どもを死亡保険金の受取人にすると、受け取りや管理の手続きでつまずくことがあります。受取人を誰にするか、受け取ったお金を誰がどう管理するかまで含めて、保険と制度を組み合わせて考えたいところです。
そして、こうした準備は、親が元気で、判断能力があるうちにしかできません。18歳の壁は、子どもにとっての節目であると同時に、親にとっても「親なきあと」を考え始めるきっかけになるはずです。
▶ 認知症で口座が凍結される「資産凍結」とは?対策は”なる前”しかない理由をFPが解説
※この記事は2026年10月時点の法令・公表資料にもとづく一般的な解説です。手当・年金の額や所得制限、各制度の要件は改定されることがあるため、最新の情報は各制度の窓口でご確認ください。障害年金の請求代行は社会保険労務士、遺言・信託の書類作成や法律判断は弁護士・司法書士など、税務の個別判断は税理士の業務です。
親なきあとのお金の整理を、一緒に始めませんか
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら