【2027年対応】NISA金融機関変更はいつから?10月の手続き開始と1月から新口座で買うための注意点
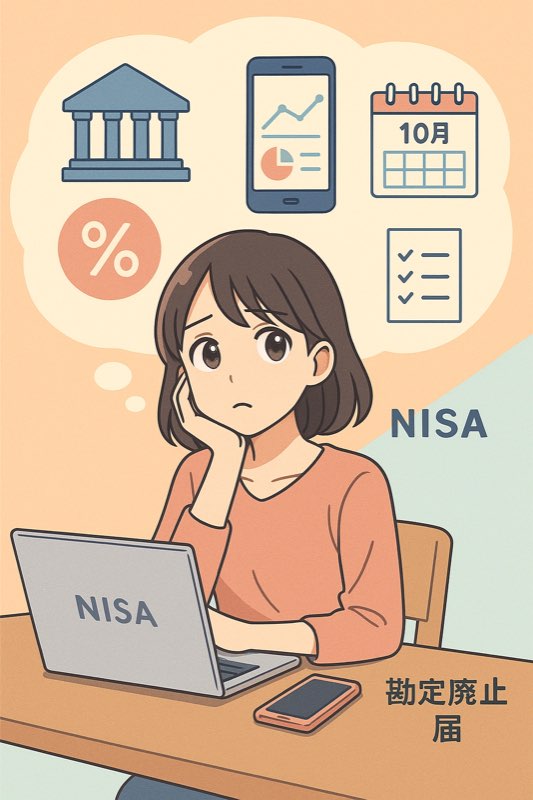
2027年から金融機関を変えたい方は、2026年10月から手続きを始められます。
10月は締切ではなく、翌年分の変更手続きを始められるタイミングです。
10月はNISA口座変更の手続きが始まる時期
10月は、翌年に向けてNISAの金融機関を変更するための受付が始まる月です。奈良県橿原市をはじめとした子育て世代(30〜40代)のご家庭では、教育費や住宅ローンの返済と並行して、長期の資産形成を「どこで・どう続けるか」を見直す絶好のタイミングになります。「銀行で始めたけれど、ネット証券の手数料が安いと聞いた」「夫婦で別々の会社になっていて管理が大変」など、相談現場では毎年この時期に同じ悩みを伺います。
NISA金融機関変更の基本ルール
まず前提として、NISAは1人1口座・年単位で金融機関を選ぶ仕組みです。途中で思い立って即座に乗り換えることはできません。金融機関変更を行うには、現在利用中の金融機関へ「金融商品取引業者等変更届出書」を提出します。手続きが完了すると、変更前の金融機関から「勘定廃止通知書」が交付されます。その後、新しい金融機関で必要な手続きを行い、翌年分のNISA口座を開設します(国税庁「NISA口座の新規開設又は変更に関する手続等について」参照)。具体的な提出方法や必要書類は金融機関によって異なるため(ネット証券ではオンライン完結の場合もあります)、各社の案内を確認しましょう。
この手続きは、変更後の金融機関を使いたい年の前年10月1日から、その年の9月30日までの間に行います。たとえば2027年からネット証券へ変更したい場合は、2026年10月1日以降に現在の金融機関へ手続きを行います。ただし、「10月を過ぎたら変更できない」という意味ではありません。2027年分の受付期間は2026年10月1日から2027年9月30日までなので、年内に手続きが間に合わなくても2027年分の変更自体は可能です。では、なぜ10月が重要なのか。2027年1月から新しい金融機関でNISAを使いたいなら、年内に手続きを終えておく必要があるからです。年末ぎりぎりになると、金融機関側の事務処理や口座開設に時間がかかり、1月からの買付に間に合わない可能性があります。
なお、すでにその年のNISA枠で買付を行っている場合は、その年の金融機関変更はできません。たとえば2026年に一度でも買付をしていると、2026年分の変更は不可で、変更が反映されるのは2027年分からになります。「今年はまだNISAで何も買っていない」という方だけが、当年分の変更対象になる点に注意してください。
「移せる」は誤解:資産は新口座に移管できない
金融機関変更で最も誤解が多いのが、現在のNISA口座で保有している商品がそのまま移せるという認識です。実際は、NISAの非課税枠で保有している株式・投資信託は新しいNISA口座に移管できません。対応は次の二択になります。
- 旧口座に残す:非課税のまま保有を続けられる。売却することも可能(旧口座での新規買付のみ不可)
- 旧口座で売却して、新口座で買い直す:NISA口座内での売却である限り、売却益は非課税です。ただし売却から買い直しまでの間の価格変動は避けられません
「金融機関を変えると税金がかかるのでは」と心配される方もいますが、通常の金融機関変更の手続きの範囲では、保有商品を売却しても課税されることはありません。国税庁「NISA口座の新規開設又は変更に関する手続等について」でも、変更前の金融機関の非課税口座にある商品は変更後の金融機関へ移管できないと明記されているだけで、売却時に課税されるという特別な定めはありません。
なぜ移管できないのか(制度の背景)
NISAは「その年にどこの金融機関で非課税投資を行ったか」を税務上明確に管理する制度です。資産の「名義」だけでなく「非課税枠の使用実績」を紐づけているため、非課税枠に載った資産のままの移動は制度上整合しません。したがって、旧口座は非課税のまま保有継続、新口座は翌年の枠で新規に買付という扱いになります。
変更を検討すべき典型ケース
- 低コストのインデックスファンドを積み立てたいが、今の金融機関に取り扱いがない/信託報酬が高い
- アプリの使い勝手・積立設定の柔軟性に不満がある(クレカ積立、ボーナス月設定、ポイント還元など)
- 夫婦で金融機関がバラバラで管理が手間。家計アプリ連携や管理画面を統一したい
- 地銀で開始→ネット証券へなど、商品ラインナップとコストで優位な環境に移したい
奈良・橿原の子育て世代では、「教育費のピーク(高校・大学)にぶつかるまでの10〜15年」を見据えた積立が中心。手数料の差・アプリの操作性が積立継続率に直結します。運用は「良い仕組みを作った人」から有利になるため、環境選びは戦略課題です。
デメリット・リスクと向き合う
- 資産の自動移管不可:売却→買い直しを選ぶ場合、売却時と買い直し時の価格差によって受け取れる金額が変わる
- 年単位の手続き:直ちに反映されない。受付期間を過ぎると、その年分の金融機関変更手続きはできない
- 買付の空白:勘定廃止〜新口座開設の間、買付が停止する期間が生じる場合あり
- 再手続きの手間:本人確認・マイナンバー提出、積立設定の再構築が必要
ケーススタディ(奈良・橿原の共働き世帯)
Aさん夫妻(30代・子ども2人)は、地銀でNISAを開始。数年後にネット証券の低コスト商品に魅力を感じ、乗り換えを検討。結果として、旧口座の商品はそのまま保有、新口座で毎月の積立をネット証券に切替というハイブリッドにしました。これにより、課税を発生させず、将来のコストを抑えつつ操作性も改善。家計アプリ連携で資産見える化も進み、月次の家計会議がスムーズになりました。
判断フレーム:乗り換えるべきかのチェックリスト
- 今の金融機関に欲しい商品(低コスト指数・全世界株式など)がない
- 積立の設定/変更がストレスなく行えるか(引落口座、クレカ積立、変更のしやすさ)
- 夫婦の口座を一本化したい(家計管理の効率化・相互フォロー)
- 将来の運用期間は十分に長い(10年以上)ので、コスト差の積み重ねの恩恵が大きい
- 売却→買い直しを選ぶ場合、その間の価格変動を許容できる
よくある誤解Q&A
Q. 金融機関変更の手続きをしたら、すぐ新口座で買えますか?
A. 受付期間中に手続きしても、新口座が使えるのは翌年からです。今すぐの乗り換えはできません。
Q. 旧口座の商品は解約しないといけませんか?
A. いいえ。旧口座のまま非課税で保有可能です(ただし旧口座での新規買付は不可)。
Q. 旧口座で売却した利益は非課税ですか?
A. はい。NISA口座内での売却である限り、売却益は非課税です。金融機関変更の手続きによって課税口座扱いになることはありません。
Q. どの金融機関が正解ですか?
A. 正解は人それぞれです。商品ラインナップ・手数料・アプリの相性・家計の管理方法を総合評価しましょう。奈良・橿原の地銀に利便性を感じる方もいれば、ネット証券の低コストとアプリ重視の方もいます。
乗り換えの進め方(実務ステップ)
- 現状把握:旧口座の保有商品・評価損益・積立設定を洗い出す
- 新口座候補の比較:商品・信託報酬・アプリ・ポイント・サポート
- カレンダー設定:受付期間内(前年10月1日〜当年9月30日)に金融機関変更の手続きを行う
- 旧口座の扱い決定:売却(非課税で買い直し原資にする)/保有継続、どちらの方針にするか決める
- 新口座で積立設計:投資比率、引落口座、クレカ積立、増額月設定
- 家計アプリ連携:夫婦で見える化。月次の家計会議で進捗チェック
FPからの現場アドバイス
「全部を完璧に移す」より、旧口座は保有・新口座で積立という現実的な解が機能する場面が多いです。教育費や住宅ローンという確定支出がある子育て世代では、積立を止めない仕組みが最優先。操作性の高い環境に早めに移行し、ムリなく自動化することが将来の差になります。
また、勘定廃止通知書の発行にかかる日数や必要書類は金融機関ごとに実務差があるため、疑問点は必ず窓口または専門家へ確認しましょう。制度は同じでも、手続きの「段取り」は各社で微妙に違います。
まとめ:10月は「環境の見直し月間」
10月は、来年のNISA口座の居場所を考える年に一度の見直しチャンスです。資産は移せない——この前提を踏まえ、売却の可否・新環境の使いやすさ・家計管理のしやすさで総合判断しましょう。奈良・橿原の子育て世代にこそ、続けられる仕組み作りが最重要です。迷ったらいつでもご相談ください。
この記事を書いたFPに直接相談できます
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら