火災保険だけじゃだめ? 橿原市のFPが教える地震・噴火への備え【2026年最新版】
結論
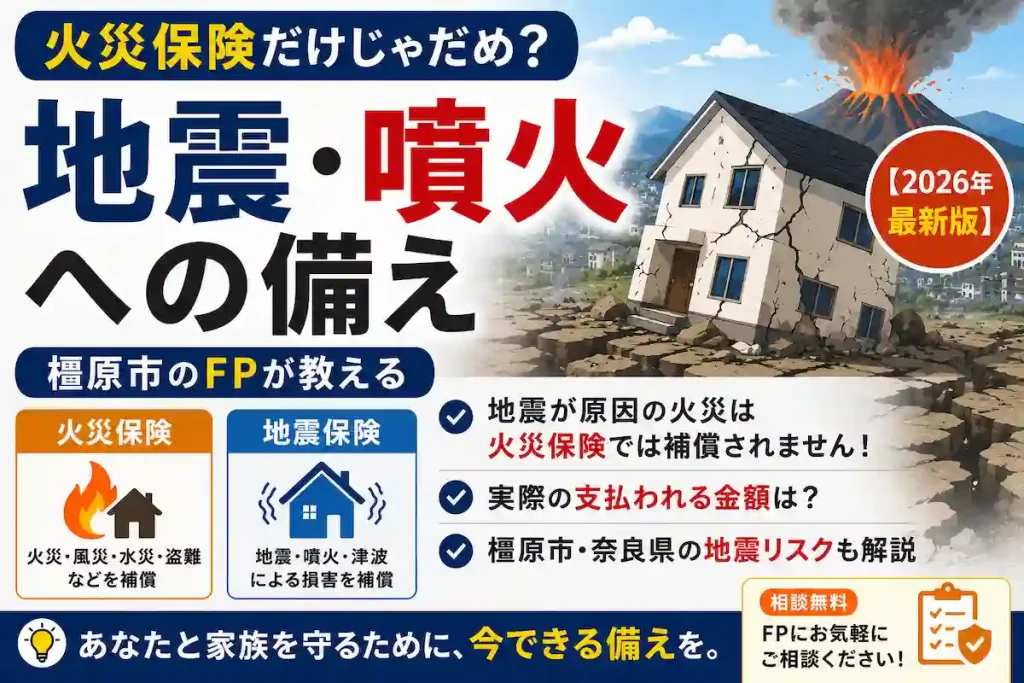
火災保険だけでは、地震・噴火・津波による被害は原則として補償されません。これらに備えるには、火災保険とセットで地震保険に加入する必要があります。地震が原因で起きた火災も、火災保険では対象外です。
「家は火災保険に入っているから大丈夫」。そう思っている方は多いのですが、ここに大きな落とし穴があります。
地震で倒れたストーブから火が出て家が全焼した場合、火災保険からは原則として保険金が支払われません。
火災保険と地震保険の守備範囲
ふつうの火災
↓
火災保険で補償される
地震・噴火・津波が原因の火災
↓
火災保険では対象外
↓
地震保険が必要
この記事でわかること
- 火災保険と地震保険の違い、どこまで補償されるか
- 実際にいくら支払われるのか(4つの損害区分と支払割合)
- 「地震保険は必要ない」と言われる理由と、判断の分かれ目
- 請求で損をしないための3つのポイント
火災保険の基本
火災保険は、火災、落雷、風災、水災、盗難など、さまざまな損害から、建物や家財を守るための保険です。
火災保険で補償されるもの(例)
- 火災:失火、もらい火、放火など
- 落雷:落雷による火災、家電製品の故障など
- 風災:台風、竜巻、暴風などによる損害
- 水災:洪水、高潮、土砂崩れなどによる損害(※床上浸水または地盤面から45cmを超える浸水の場合など、条件あり)
- 盗難:家財の盗難、盗難に伴う建物の損壊
- 破損・汚損:不測かつ突発的な事故による損害(例:子どもが誤ってテレビを倒して壊した)
火災保険で補償されないもの(例)
- 地震、噴火、津波による損害(※地震保険で補償)
- 経年劣化による損害
- 故意による損害
- 紛失
FPからのアドバイス:
火災保険の補償内容は、保険会社や商品によって異なります。
必ず保険証券や約款を確認し、不明な点は保険会社に問い合わせましょう。
なお、火災保険は補償範囲が年々縮小する方向で改定されています。古い証券のままだと、いまの内容と食い違っていることがあります。
また、破損・汚損は請求できるのに気づかれていないことが多い補償です。地震の備えを考えるついでに、いま入っている火災保険の中身も一度見ておくことをおすすめします。
地震保険の基本
地震保険は、地震、噴火、津波による損害を補償する保険です。
火災保険とセットで加入する必要があり、地震保険単独では加入できません。
地震保険で補償されるもの
- 地震による火災、倒壊、埋没
- 噴火による火災、埋没、損壊
- 津波による流失、浸水
地震保険の保険金額
地震保険の保険金額は、火災保険の保険金額の30%~50%の範囲内で設定します。
ただし、建物は5,000万円、家財は1,000万円が上限です。
地震保険の保険料
地震保険の保険料は、どこの保険会社で加入しても同じです。
これは、地震保険が、政府と民間の保険会社が共同で運営している公共性の高い保険だからです。
保険料は、建物の構造と所在地(都道府県)によって決まります。
耐震性能が高い建物ほど、保険料は安くなります。
そして、耐震性能などに応じた割引制度が4種類あります。確認資料を提出すれば、10%〜50%の割引が受けられます。
| 割引の種類 | 割引率 | 対象 |
|---|---|---|
| 免震建築物割引 | 50% | 住宅性能表示制度の免震建築物 |
| 耐震等級割引 | 50%/30%/10% | 耐震等級3/等級2/等級1 |
| 建築年割引 | 10% | 昭和56年(1981年)6月1日以降に新築された建物 |
| 耐震診断割引 | 10% | 耐震診断・耐震改修で現行の耐震基準を満たす建物 |
ここで注意したいのが、これらの割引は重複して使えないという点です。複数に当てはまる場合は、割引率がもっとも大きいものを選ぶことになります。
また、確認資料を出さないと適用されません。建物登記簿謄本、建築確認書・検査済証、重要事項説明書などが代表的な資料です。昭和56年6月以降に建てた家にお住まいなら、まず建築年割引が使えるかを確認してみてください。
地震保険料控除
地震保険料は、所得税と住民税の控除対象になります。控除される金額は次のとおりです。
- 所得税:年間の保険料が5万円以下ならその全額、5万円を超える場合は一律5万円
- 住民税:年間の保険料が5万円以下ならその2分の1、5万円を超える場合は一律2万5,000円
たとえば年間2万円の地震保険料を払っている場合、所得税では2万円、住民税では1万円が所得から差し引かれます。所得税率が10%の方なら、所得税と住民税を合わせて年間およそ3,000円の負担軽減になる計算です。
※金額は所得税率やほかの控除の状況によって変わります。所得税の控除額は国税庁「No.1145 地震保険料控除」によります。
地震が原因の火災は、火災保険では補償されない!
「火災保険に入っているから、地震で火事になっても大丈夫」
そう思っている方は、非常に危険です!
火災保険は、地震、噴火、津波を原因とする火災による損害は、原則として補償されません。(地震火災費用保険金が支払われる場合もありますが、十分な金額とは言えません。)
つまり、地震による火災で家が全焼してしまった場合、火災保険だけでは、家を再建する費用は賄えないのです。
FPからのアドバイス:
地震、噴火、津波による損害に備えるためには、火災保険とセットで地震保険に加入することが不可欠です。
この「原因によって出る・出ないが変わる」という構造は、極端な例で考えると分かりやすくなります。巨大怪獣の被害に火災保険は下りるのかでは、踏み潰し・熱線による火災・地震・津波・自衛隊の攻撃を、実際の約款と法令の条文に当てはめて整理しています。
実際にいくら支払われるのか|4つの損害区分
地震保険でもっとも誤解されやすいのが、支払われる金額です。
地震保険は、損害の大きさを4つの区分に分けて、区分ごとに決まった割合を支払う仕組みです。修理費用がそのまま支払われるわけではありません。
| 損害区分 | 支払割合 | 建物の認定基準 | 家財の認定基準 |
|---|---|---|---|
| 全損 | 100% | 主要構造部の損害額が時価の50%以上、または焼失・流失した床面積が延床面積の70%以上 | 損害額が時価の80%以上 |
| 大半損 | 60% | 同40%以上50%未満、または同50%以上70%未満 | 同60%以上80%未満 |
| 小半損 | 30% | 同20%以上40%未満、または同20%以上50%未満 | 同30%以上60%未満 |
| 一部損 | 5% | 同3%以上20%未満、または床上浸水など | 同10%以上30%未満 |
出典:財務省「地震保険制度の概要」(平成29年1月1日以降を始期とする契約。それ以前の契約は「全損・半損(50%)・一部損」の3区分です)
ここで大事なのは、「全損で100%」というのは地震保険の保険金額に対する100%であって、建て直しにかかる費用の100%ではないという点です。
地震保険の保険金額は火災保険の30%〜50%の範囲で設定するため、全損と認定されても、受け取れるのは火災保険の保険金額の半分が上限になります。
FPからのアドバイス:
地震保険は「家を建て直すための保険」ではなく、被災後の生活を立て直すための当座の資金と考えてください。住宅ローンが残っている方は、それでも生活再建の支えになります。
請求で損をしないために、知っておきたい3つのこと
1. 罹災証明書の「全壊」と、地震保険の「全損」は別物です
市区町村が発行する罹災証明書と、保険会社の損害認定は、まったく別の基準で行われます。
罹災証明書は国の「災害に係る住家の被害認定基準運用指針」に基づき、地震保険は「地震保険損害認定基準」に基づいて判定されます。罹災証明書は建具や給排水設備、内装まで含めた住家全体を見るのに対し、地震保険は主要構造部(柱・壁・床など)の損害で判定します。
そのため、罹災証明書が「全壊」でも、地震保険で「全損」になるとは限りません。逆のケースもあります。罹災証明書が出たからといって、保険金の請求を別にしなくてよいわけではありません。
2. 片付ける前に、写真を撮ってください
被災すると、まず片付けたくなります。しかし損害の状況が分かる写真は、認定の重要な材料です。
建物の全景、損傷した箇所の近景、家財であれば壊れたものを、片付けたり修理したりする前に撮っておくことをおすすめします。撮り直しはできません。
3. 請求期限は3年です
保険金の請求権は、保険法により3年で時効になります(損害が発生した日の翌日から起算)。
「一部損だから請求しなくていいか」と見送ってしまう方がいますが、一部損でも保険金額の5%が支払われます。心当たりがあるなら、まずは保険会社に連絡してみてください。
「地震保険は必要ない」と言われる理由
「地震保険は保険料が高い」「どうせ全額は出ないから意味がない」。そう言われることがあります。
確かに、地震保険だけで家を建て直すことはできません。前の章のとおり、全損と認定されても受け取れるのは火災保険の保険金額の半分が上限だからです。「保険料を払う割に見合わない」と感じる方がいるのも、無理のない話です。
ただ、地震保険が引き受けているのは建て直しの費用ではなく、被災した直後の生活を立て直すための資金です。避難先の家賃、家財の買い直し、当面の生活費。ここに現金があるかどうかで、その後の選択肢は変わります。
判断の分かれ目は「住宅ローン」と「貯蓄」
必要かどうかは、次の3つで整理すると考えやすくなります。
- 住宅ローンが残っているか:家が壊れてもローンは消えません。団体信用生命保険は死亡・高度障害が対象で、地震で家が全壊しても返済は続きます。住む場所の費用と返済が同時にのしかかる状態が、いちばん厳しい
- 貯蓄でしのげるか:仮住まいの費用と当面の生活費を自己資金でまかなえるなら、優先度は下がります
- 住んでいる地域のリスク:地震保険の保険料は都道府県ごとに違います。リスクが高い地域ほど保険料も高くなりますが、必要性も同時に高くなります
「必要ない」と一律には言えず、この3つの組み合わせで判断が変わる、というのが実際のところです。
奈良県の地震保険加入率は?
数字も見ておきましょう。損害保険料率算出機構の統計によると、2024年度の奈良県の地震保険付帯率は76.3%で、全国平均の70.4%を上回っています(全国19位)。
ただし、この「付帯率」は火災保険を契約した人のうち、地震保険を付けた割合です。火災保険に入っていない世帯も含めた「世帯加入率」で見ると、奈良県は36.1%(全国平均35.4%)。
つまり、奈良県で地震保険に入っているのは、3世帯に1世帯ほどという計算になります。「みんな入っているから大丈夫」でも「誰も入っていないから不要」でもない、という数字です。
出典:損害保険料率算出機構「グラフで見る!地震保険統計速報」(2024年度)
橿原市・奈良県の地震リスク
奈良県には、生駒断層帯、中央構造線断層帯、奈良盆地東縁断層帯など、複数の活断層が存在します。
また、南海トラフ巨大地震が発生した場合、橿原市でも大きな被害が想定されています。
橿原市が公表している橿原市防災マップなどで、お住まいの地域の地震リスクを把握しておきましょう。
よくある質問(Q&A)
A: 地震保険の保険金額は、火災保険の保険金額の30%~50%の範囲内で設定できます。
ただし、建物は5,000万円、家財は1,000万円が上限です。
地震保険は、地震後の生活再建費用の一部を補填するための保険です。
全損した場合でも、必ずしも元の家と同じ家を建てられるわけではありません。
ご自身の貯蓄や、その他の備えも考慮して、適切な保険金額を設定しましょう。
A: 地震保険料は、建物の構造や所在地(都道府県)によって異なります。
一般的に、木造住宅は保険料が高く、耐震性の高いマンションは保険料が安くなります。
また、地震のリスクが高い地域ほど、保険料は高くなります。
複数の保険会社で見積もりを取り、比較検討することをおすすめします。
A: 地震保険料控除は、支払った地震保険料に応じて、所得税や住民税が控除される制度です。
控除額は、最大で所得税5万円、住民税2万5千円です(※)。
確定申告または年末調整で手続きが必要です。
(※)保険期間が5年以下の契約など、一部対象外となるものもあります。
A: 火災保険は、火災だけでなく次のような損害を補償します。
- 落雷・破裂・爆発
- 風災・雹災・雪災
- 水災
- 建物外部からの物体の落下・飛来・衝突など
- 騒擾(そうじょう)およびこれに類似の集団行動など
- 盗難
- 水濡れ
- 破損・汚損など
※保険商品によって補償内容は異なります。
まとめ:火災保険と地震保険は、守る範囲が違う
- 火災保険では、地震・噴火・津波による損害は原則として補償されない
- 地震が原因の火災も対象外。備えるには地震保険が要る
- 支払いは全損100%/大半損60%/小半損30%/一部損5%の4区分。全損でも火災保険の保険金額の半分が上限
- 罹災証明書の「全壊」と地震保険の「全損」は別の基準
- 片付ける前に写真を。請求期限は3年
被災したあとに調べても間に合わないのが、この分野です。なお、被災地へ義援金を送ったときの税金の扱いも、知っているかどうかで結果が変わります。
ひとつでも当てはまりませんか?
- 家を買ってから、一度も保険を見直していない
- 地震保険を付けるかどうか迷っている
- 更新の案内が届いたが、中身を読んでいない
- 証券がどこにあるか、すぐには出てこない
当てはまるものがあれば、まずは保険証券を開いてみるところからで十分です。見方が分からなければ、一緒に確認します。初回相談は30分無料、全国オンラインにも対応しています。
※この記事の情報は、2026年8月現在のものです。最新の情報は、各保険会社のウェブサイトなどでご確認ください。
地震・噴火のように「起きる確率は低いが、起きたら生活が壊れる」リスクこそ保険で受け止める部分です。どこまでを保険に渡すかという線引きの考え方は保険の基礎にまとめています。
この記事を書いたFPに直接相談できます
この記事を書いた人
かながわFP相談所
AFP2級FP技能士宅地建物取引士二種証券外務員
奈良県橿原市の独立系FP。外資系生保・乗合代理店・不動産会社での実務を経て独立。特定の保険会社・金融機関に属さない中立的な立場から、保険見直し・NISA・住宅ローン・ライフプランニングなど家計全般のご相談に対応。IFAとして資産運用アドバイスも行っています。
奈良・橿原でFPとして活動を始めて8年。2025年に二度の手術を経験し、病室で痛感したことがあります。人は心身が揺らいだ瞬間、どれほど知識があっても正しい判断ができなくなるという現実です。数字の正解より、迷った瞬間に隣で一緒に地図を広げる存在でありたい。
≫ 52歳、FP金川が病室で見た真実と、詳しい経歴はこちら
